固定費の削り方・先取り貯金・家計簿の作り方【家計の見直し実践編】
nikitomo1@gmail.com
家計の一歩
この記事は約8分で読めます
今の暮らしは、とくに困っていない。でも、将来のことを考えると、何となく不安になる。そんなふうに、感じていませんか。
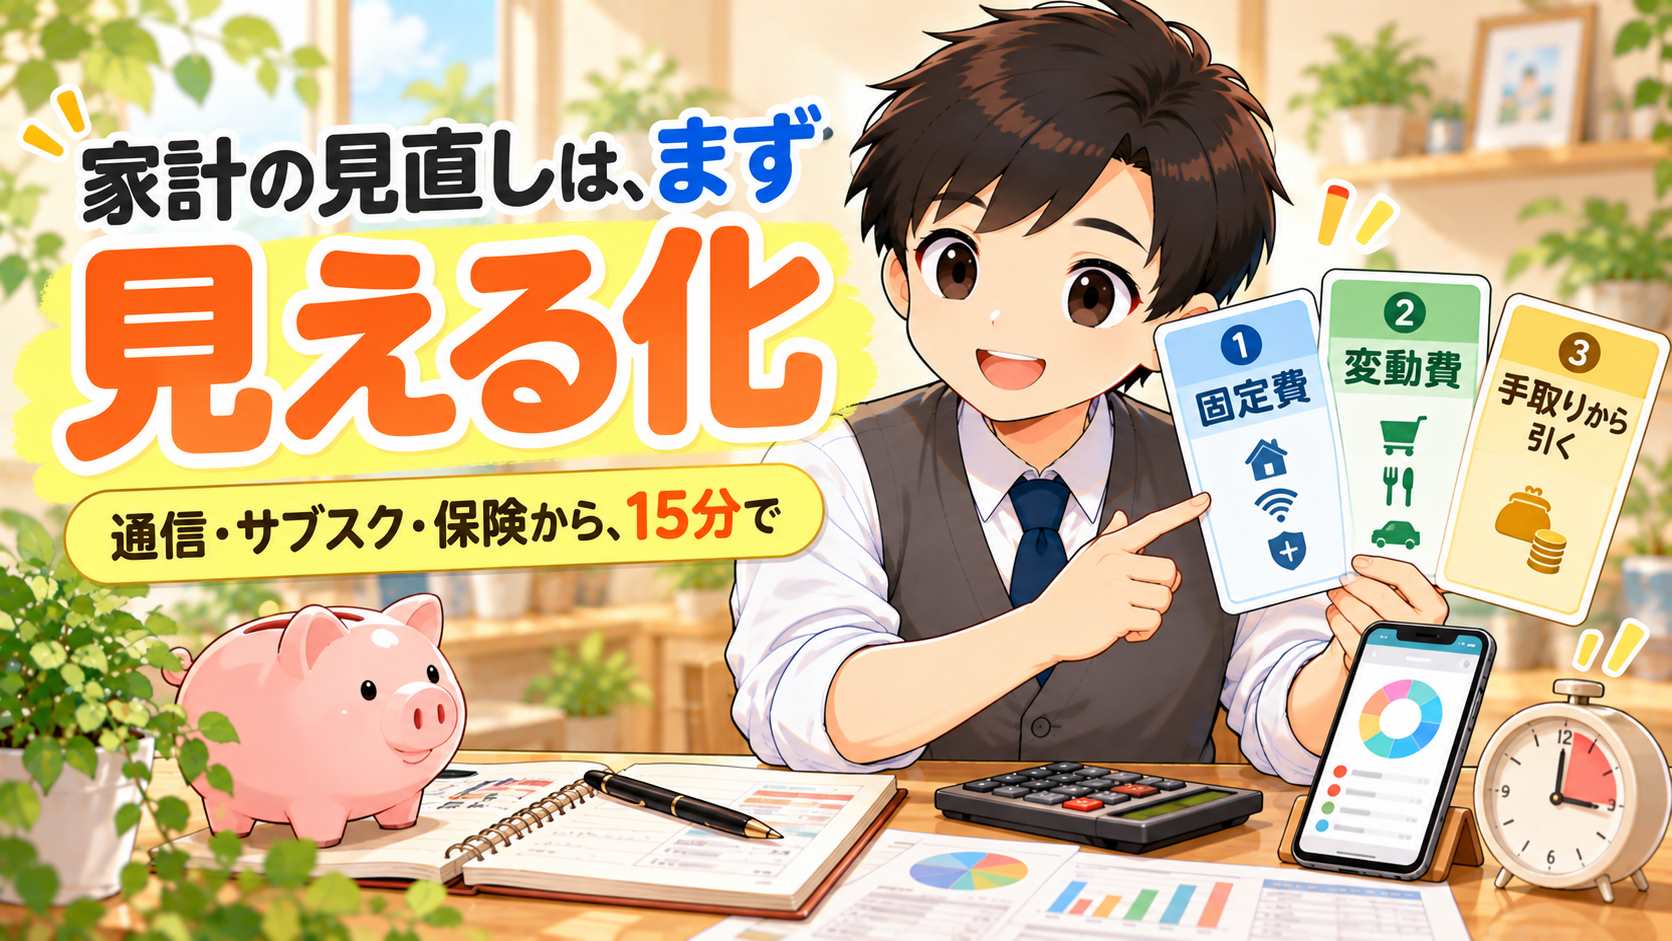
この記事は、そんな「何となく不安」な方に向けて(ひとり暮らしの方も、ご家族のいる方も、どちらにも使える内容です)、家計の「見える化」の手順をまとめています。いきなり節約や貯金を始める必要はありません。まずは、お金の動きを見るだけです。通信・サブスク・保険から書き出して、手取りから引いて残りを見る、3つの手順があり、かかる時間は、慣れていない方の目安として、15分ほどです(最初は、もう少しかかることもあります)。
我が家が見直しを始めたのは、家の質を少し上げたことで、ローンや生活費の支払いが心配になったからです。そこで最初にやったのが、節約ではなく、お金の動きを「見える化」することでした。
今の生活は回っているけど、将来のことを考えると、何となく不安で…。
それなら、いきなり節約しなくて大丈夫。まずは「見える化」して、今の家計を見てみよう。
(登場人物は架空です。よくあるケースをもとにした例です)
今の暮らしが、問題なく回っている人が、いきなり家計を引き締めようとすると、しんどいものです。何のために減らすのかという理由も、見つけにくく、続きません。だから、いきなり節約や貯金を始めるのではなく、まず「見る」だけから始めるのが、おすすめです。
家計の見直しは、知らないものは減らせないという考え方から、始まります。毎月、何にいくら出ているのかが分からないまま、節約を始めると、どこを削ればよいのか分からず、我慢ばかりが増えて、続かなくなりがちです。
見える化は、家計簿をつけることではありません。毎月かならず出るお金と、毎月変わるお金を、ざっくり一覧にして、手取りから引いたときの「残り」を見るだけです。全体の地図を手に入れるイメージです。
見直しの順番は、見える化 → 固定費 → 変動費 → 貯める金額を決める、の流れが、続けやすいと考えています。貯金の金額は、見える化のあとで、無理のない範囲で決めれば大丈夫です。今は、決めなくて構いません。全体の考え方は、こちらにまとめています。
直近2〜3か月分を見るのは、旅行や行事の月だけに、引っぱられにくくするためです。年払いのもの(保険や税金など)は、あとで月割りにするので、ひと目で分かるように、印をつけておくと便利です。
手順は、3つです。書く場所は、手元の紙でも、スマホのメモでも、大丈夫です。ここから先の金額は、すべて、説明のための「仮の金額」です。2人以上の世帯を想定した例なので、ひとり暮らしの方は、ご自身の金額に置き換えて、読んでください。
最初に、毎月ほぼ同じ金額が出ていくお金を、書き出します。とくに、見落としやすい、「通信」「サブスク」「保険」から、ていねいに探してみてください。クレジットカードの明細をさかのぼると、忘れていた支払いが見つかることがあります。
| 項目(仮の例) | 毎月の金額(仮) | メモ |
|---|---|---|
| 住宅ローン(または家賃) | 90,000円 | 毎月の引き落とし |
| 電気・ガス・水道 | 25,000円 | 平均でOK |
| スマホ代 | 8,000円 | 通信 |
| 光回線 | 5,000円 | 通信 |
| 動画配信 | 990円 | サブスク |
| 音楽配信 | 980円 | サブスク |
| 小さな有料アプリ(3つ) | 約700円 | サブスク。月150円・220円・330円の例 |
| 生命保険 | 5,000円 | 保険 |
| 自動車保険 | 5,000円 | 保険。年払い60,000円÷12か月 |
| 固定費の合計 | 140,670円 |
年払いのものは、1年分の金額を12で割って、月に直して書きます。年払いの固定費は、毎月の家計簿に出てこないので、とくに見落としやすいです。くわしくは、こちらにまとめています。
次に、食費や日用品など、毎月金額が変わるお金を書きます。家計簿がなくても、カードの明細や、通帳を見ながら、ざっくり拾えば十分です。ここは、1円単位でなくて大丈夫です。直近2〜3か月の平均を、1,000円や5,000円くらいの単位で、ざっくりつかめれば十分です。
| 項目(仮の例) | 毎月の平均(仮) | メモ |
|---|---|---|
| 食費 | 70,000円 | スーパー・まとめ買い |
| 日用品 | 15,000円 | |
| 外食・コンビニ | 15,000円 | |
| 車(ガソリンなど) | 8,000円 | |
| 衣服・美容 | 10,000円 | |
| 交際・レジャー | 20,000円 | 行事のある月は増える |
| 医療・その他 | 5,000円 | |
| 変動費の合計 | 143,000円 |
最後に、手取りから、固定費と変動費を引いて、残りを見ます。共働きなど、収入が複数ある場合は、世帯の手取りを合計します。ひとり暮らしの方は、ご自身の手取りで、大丈夫です。ボーナスや残業代は、ない月もあるので、含めずに、基本の収入で見ると、判断しやすいです。
手取り(世帯の合計)350,000円(仮)の使いみち
350,000円 − 固定費140,670円 − 変動費143,000円 = 残り 66,330円(手取りの約19%)
残りが、いくらあるかを、知るだけで十分です。ここでは、貯金の目標額は、決めなくて大丈夫です。残りが少ない、またはマイナスのときも、どの項目が大きいかが、一覧で見えるので、焦らずに、次にどこを見るかを考えられます。
もし、「もう少し余裕がほしい」と感じたら、金額が大きく、手間の少ない固定費から、見てみてください。通信・サブスク・保険の見直し方は、こちらの記事にまとめています。
ひとり暮らしの方の例も、仮の金額で、並べてみます。手取りは、ご自身の分だけです。
| 項目(ひとり暮らしの仮の例) | 毎月の金額(仮) | メモ |
|---|---|---|
| 家賃 | 70,000円 | 固定費 |
| 電気・ガス・水道 | 10,000円 | 固定費 |
| スマホ代 | 3,000円 | 固定費・通信 |
| 光回線 | 4,500円 | 固定費・通信 |
| 動画配信・音楽配信 | 1,970円 | 固定費・サブスク(990円+980円) |
| 小さな有料アプリ(3つ) | 約700円 | 固定費・サブスク |
| 保険 | 3,000円 | 固定費 |
| 固定費の合計 | 93,170円 | |
| 食費 | 35,000円 | 変動費 |
| 日用品 | 5,000円 | 変動費 |
| 外食・コンビニ | 15,000円 | 変動費。毎日のコーヒー代なども、ここに入る |
| 交通費 | 5,000円 | 変動費 |
| 衣服・美容 | 10,000円 | 変動費 |
| 交際・趣味 | 20,000円 | 変動費 |
| その他 | 5,000円 | 変動費 |
| 変動費の合計 | 95,000円 |
手取り250,000円(仮・ひとり暮らし)の使いみち
250,000円 − 固定費93,170円 − 変動費95,000円 = 残り 61,830円(手取りの約25%)
家賃は、ひとり暮らしでは、いちばん大きな固定費になりやすい項目です。それ以外の固定費や、毎日の小さな支出が、どれくらいあるかを、一覧で見るのが、見える化のねらいです。
見える化をしてみて、いちばん意外だったのは、1,000円、2,000円といった小さな金額が、節約のうえでは、大切なポイントになることでした。
全体の費用を減らしたいときは、まず、「どの項目を削るか」を考えます。ところが、一覧にして並べると、住宅ローンや保険、光熱費など、大きな項目は、すぐには削れないことに気づきます。削れそうな項目は、意外と限られていて、そのほとんどが、毎日のコーヒー代や、サブスクのような、小さな項目だったのです。
| 削れそうな項目を探してみると(仮の例) | 毎月の金額(仮) | すぐに変えられる? |
|---|---|---|
| 住宅ローン(または家賃) | 90,000円 | すぐには変えにくい |
| 電気・ガス・水道 | 25,000円 | 使い方で少し変わる程度 |
| 生命保険・自動車保険 | 10,000円 | 見直せるが、手続きが必要 |
| 毎日のコーヒー代(1杯200円×20日) | 約4,000円 | 今日から変えられる |
| サブスク(動画・音楽・アプリ) | 約2,670円 | 解約すれば、すぐ変わる |
毎月1,000円は、1年で12,000円、毎月2,000円は、1年で24,000円です。上の例のコーヒー代とサブスクだけで、1年に約8万円になります(約4,000円と約2,670円を、それぞれ12か月分とした仮の計算です)。1つひとつは小さくても、積み重なると、無視できない金額になります。
だからこそ、一覧にして、全体を見ることが、見える化の効果です。何にいくら使っているかを知ったうえで、選べるようになることが、いちばん大切です。
実際に、我が家の毎月の家計簿を、Zaim で見える化した例は、こちらで公開しています。我が家の記録の例で、同じようにつける必要はありません。
我が家も、最初から完璧な仕組みを作ったわけではありません。紙の家計簿から始めて、家計簿アプリ(Zaim)の無料版に切り替え、その後、有料版へ移りました。これは、見える化に慣れてから、記録を楽にしたくなったからで、最初から必要なものではありません。細かく管理しようとするほど続かなくなるので、「ざっくり・続く」を優先しています。
共働きなど、収入が複数ある場合は、世帯の手取りを、合計で見ます。ひとり暮らしの方は、ご自身の手取りで見ます。どちらが管理するかより、お互いが状況を見られるようにすることが大切です。家計簿アプリを共有すると、片方だけが負担を抱えずに済みます。
含めずに、基本の収入で見ることをおすすめします。ボーナスや残業代は、ない月もあるので、生活費に組み込むと、収入が減ったときに、家計が崩れやすくなります。我が家は、最初から「ないもの」として扱っています。
必要ありません。家計簿をつけなくても、通帳やカードの明細を見ながら、紙やスマホのメモに、一度、書き出すだけで、見える化は、できます。あとで、「書くのが面倒」と感じたら、銀行やクレジットカードと自動で連携するアプリも、選択肢のひとつです。
1年分の金額を、12で割って、毎月の金額として書きます。年払いは、毎月の家計簿に出てこないので、見落としやすい項目です。
毎月でなくても、大丈夫です。我が家は、1年目は「把握するだけ」にして、3か月に1回、まとめて見返すサイクルにしました。続けやすいペースを、選んでください。
しなくてよい、という意味ではありません。この記事で伝えたいのは、貯金の金額を決める前に、まず「見える化」をして、今の家計を知ることです。見えてから、無理のない金額を決めて、先に分けておく方法を選ぶほうが、続けやすいと考えています。その方法は、こちらにまとめています。
(この記事の内容は、筆者の体験にもとづく、一般的な考え方です。金額はすべて仮の例で、特定の方法をおすすめするものではありません)
見える化は、家計を見直すための、最初の一歩です。節約も、貯金も、まだ始めなくて大丈夫です。完璧を目指さず、まずは、15分ほどで、一覧にして、今の家計を眺めてみてください。そのあとで、必要を感じたら、固定費の見直しに進みます。
家計を見直したきっかけと、8年間続けた結果は、こちらにまとめています。