学資保険は本当にいる?児童手当と積立投資で備えるという選択肢
nikitomo1@gmail.com
家計の一歩
この記事は約7分で読めます
家計を見直さなければと思いながら、何から手をつければいいのか分からないまま数か月が過ぎている。そんな状態になっていませんか。
この記事は、家計を見直したいのに続かなかった方や、何から手をつければよいか迷っている方に向けて、まず知っておきたい考え方と順番をまとめています。
家計の見直しがうまくいかない人には、共通点があります。それは、いきなり食費や日用品の節約から始めてしまうことです。毎日の我慢が必要な方法は続きにくく、効果もはっきりしません。数か月でやめてしまい、また同じ状態に戻ってしまうのです。
家計の見直しは、何をするかよりもどの順番でやるかで結果が決まります。順番さえ間違えなければ、貯金がゼロの状態からでも仕組みは作れます。
節約しなきゃと思って食費から削ったんですけど、結局続かなくて。
それは順番が逆なんです。我慢のいらないところから先に手をつけると、驚くほど楽に続きますよ。
先に結論をお伝えします。家計の見直しで最初に手をつけるべきは、食費ではありません。保険と通信費です。この2つは一度手続きすれば、あとは何もしなくても毎月お金が浮き続けます。我慢は一切いりません。
私自身、奨学金を返しながら家計を立て直してきました。この記事(前編)では、家計の見直しが続かない理由と、効果の大きい順に手をつける考え方をお伝えします。
保険や通信費など、具体的な固定費の削り方、先取り貯金の自動化、家計簿の選び方は、後編の実践編にまとめています。
まずは第1部です。ここでお伝えしたいのは、家計の見直しが続かないのは、やり方を間違えているからだということです。やる気の問題ではありません。むしろ真面目な人ほど、つらい方法を選んでしまう傾向があります。多くの人がつまずく3つのパターンを見ていきますので、ご自身に当てはまるものがないか確認しながら読んでみてください。
家計を見直すと決めたとき、多くの人がまず食費に手をつけます。
ところが食費は、毎日判断を求められる支出です。安いものを選ぶ、まとめ買いをする、外食を我慢する。この判断を365日続けなければ効果が出ません。努力の量に対して、得られる金額が小さすぎるのです。
しかも家族がいる場合、自分だけが我慢していると不満がたまります。家計のために始めたことで、家庭の空気が悪くなっては本末転倒になってしまいます。
次に多いのが、記録に手間をかけすぎるパターンです。
レシートを一枚ずつ費目に分けて、電卓で合計を出す。この作業は、始めた直後こそ達成感がありますが、2か月も経つと負担にしか感じられなくなります。記録することが目的になってしまい、肝心の見直しまでたどり着かないのです。
家計簿は、つけること自体に意味があるわけではありません。数字を見て判断するための道具にすぎないのです。
3つめは、何のために見直すのかが決まっていないケースです。
漠然と「お金を貯めたい」という状態では、我慢の先に何があるのかが見えません。目的がはっきりしていないと、少し余裕ができた瞬間に元の使い方へ戻ってしまいます。
金額まで決める必要はありません。何のためかが一つ決まっているだけで、続けやすさが変わってきます。
ここまでが第1部です。節約から始める、手間をかけすぎる、目的がない。この3つが続かない原因でした。つまり裏を返せば、この逆をやればいいということになります。
ここからが第2部、この記事の中心です。家計の見直しには、効果が大きく手間の少ない順番があります。やることを変えるのではなく、やる順番を変えるだけで結果が変わります。私自身、結婚と住宅の購入をきっかけに、この順番で一つずつ手をつけました。全体像をつかんでから、個別の方法へ進んでいきましょう。
まず、全体の地図を先にお見せします。家計の見直しは、次の4つのステップで進めます。
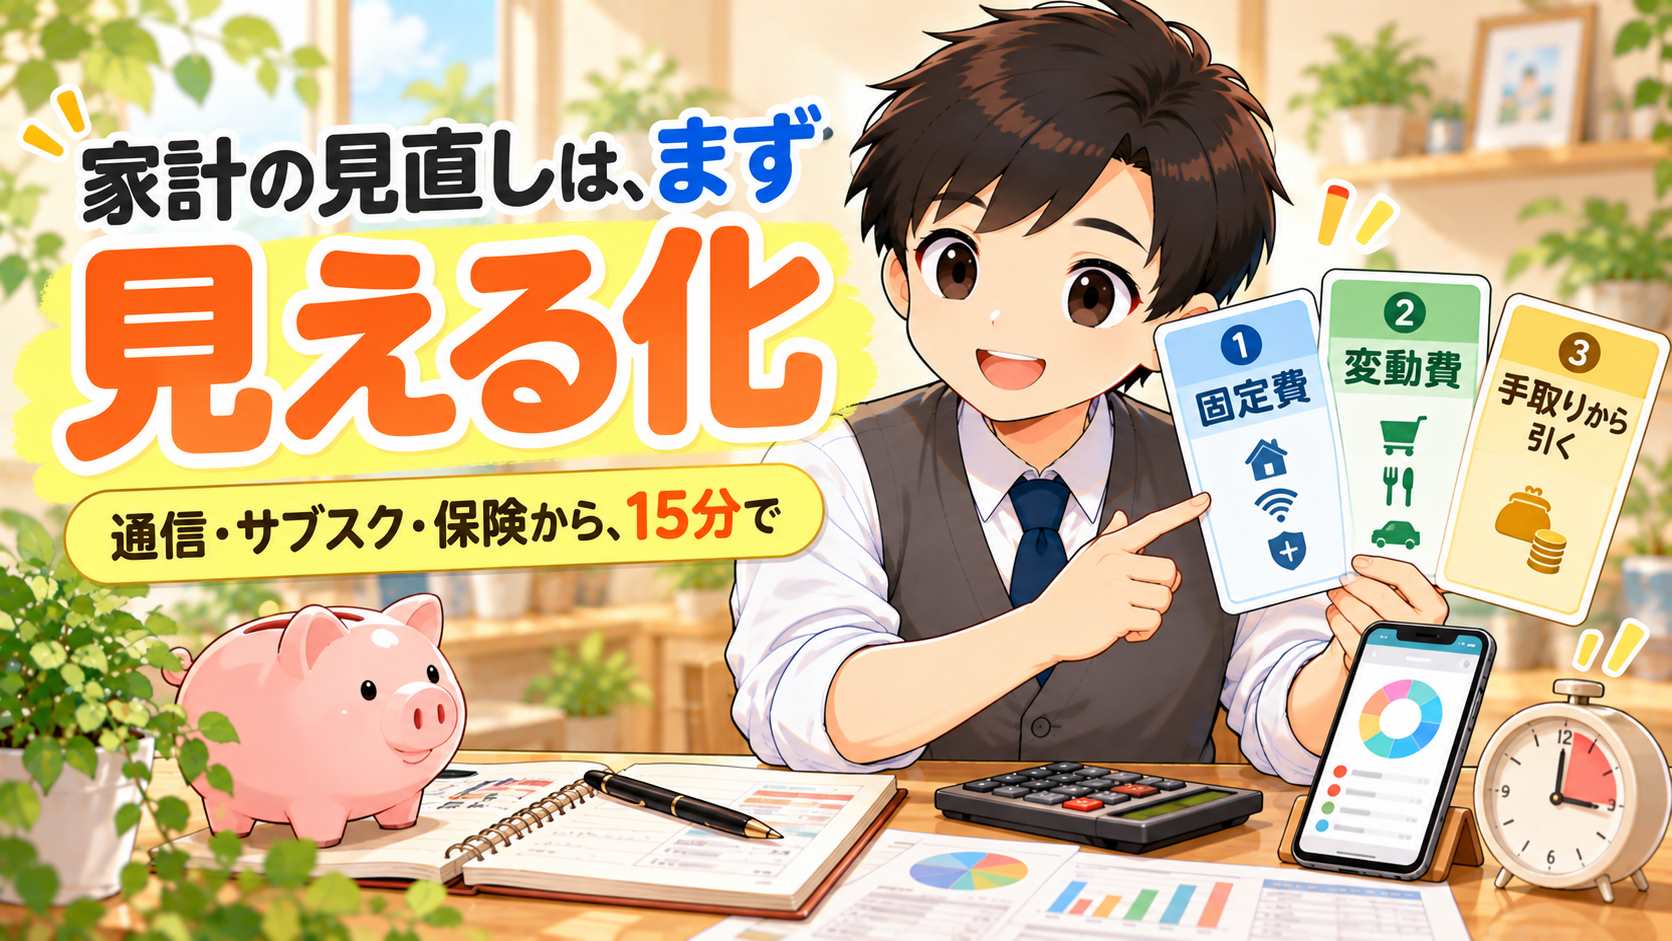
見える化は、見直しの前の準備です。見直しそのものの中で、最初に手をつけるのが固定費になります。食費のような変動費は、固定費のあとでかまいません。
ステップ0の見える化は、15分でできる手順を別の記事にまとめています。家計簿はつけなくて大丈夫なので、気軽に読んでみてください。
この記事では、とくに効果の大きいステップ1の固定費について、見直す順番を詳しく見ていきます。
みなさんは、毎月の通信費や保険料が、それぞれいくらか、すぐに答えられますか?
最初に手をつけるべきは、間違いなく固定費です。理由は単純で、一度見直せばその後は何もしなくても効果が続くからです。
たとえば通信費を月3,000円下げられれば、年間で36,000円の差になります。しかも手続きは一度きりで、翌月から自動的に効果が出ます。同じ金額を食費の我慢で作ろうとすれば、毎日100円ずつ削り続けなければなりません。
見直す順番(上から順に)
保険
金額が大きく見落としやすい
通信費
手続き一度で効果が続く
サブスク
使っていないものの解約
電気やガス
契約先の比較
食費や日用品
最後でよい
この順番は、金額の大きさと手間の少なさで決めています。上から順に片付けていけば、労力に対する効果が最も大きくなります。なお、この5つのうち、1〜4が固定費(ステップ1)で、5の食費や日用品が変動費(ステップ2)にあたります。
順番が分かると、今度は一気に片付けたくなります。しかし、これも挫折の原因になります。
1か月に1項目でも十分です。半年あれば、主な固定費はひととおり見直せます。急がないほうが、結局は早く終わります。
それぞれの手続きにかかる時間は、思っているより短いものです。
保険だけは時間がかかりますが、その分だけ効果も大きくなります。手軽なものから始めて、勢いをつけるのも一つのやり方です。
ここまでが前編です。家計の見直しが続かないのは、やり方の問題であって、やる気の問題ではないこと。そして、保険・通信費・サブスク・光熱費・食費の順に、効果の大きいところから手をつければ、我慢はいらないということをお伝えしました。
家計の見直しがうまくいかないのは、努力が足りないからではありません。効果の小さいところから手をつけてしまい、疲れて続かなくなっているだけなのです。
後編では、保険や通信費の具体的な削り方から、先取り貯金の自動化、続けやすい家計簿の選び方まで、実践編としてまとめています。あわせて読んでみてください。