ローコスト住宅のグレードアップ、つけてよかったもの・いらなかったもの|住んでみて分かった本音
nikitomo1@gmail.com
家計の一歩
この記事は約13分で読めます目次から読みたい所へ飛べます
3300万円の住宅ローンを組んで、本当に返していけるのだろうか。契約書にサインする直前、そんな不安で眠れなかった夜があります。
この記事は、注文住宅の購入や住宅ローンを検討中で、返済に不安を感じている方に向けて、3,300万円のローンを組んだ我が家の8年間の経験をまとめています。
「上限まで借りられた」から安心…ではありません
(登場人物は架空です。返済額は、この記事の試算の数字です)
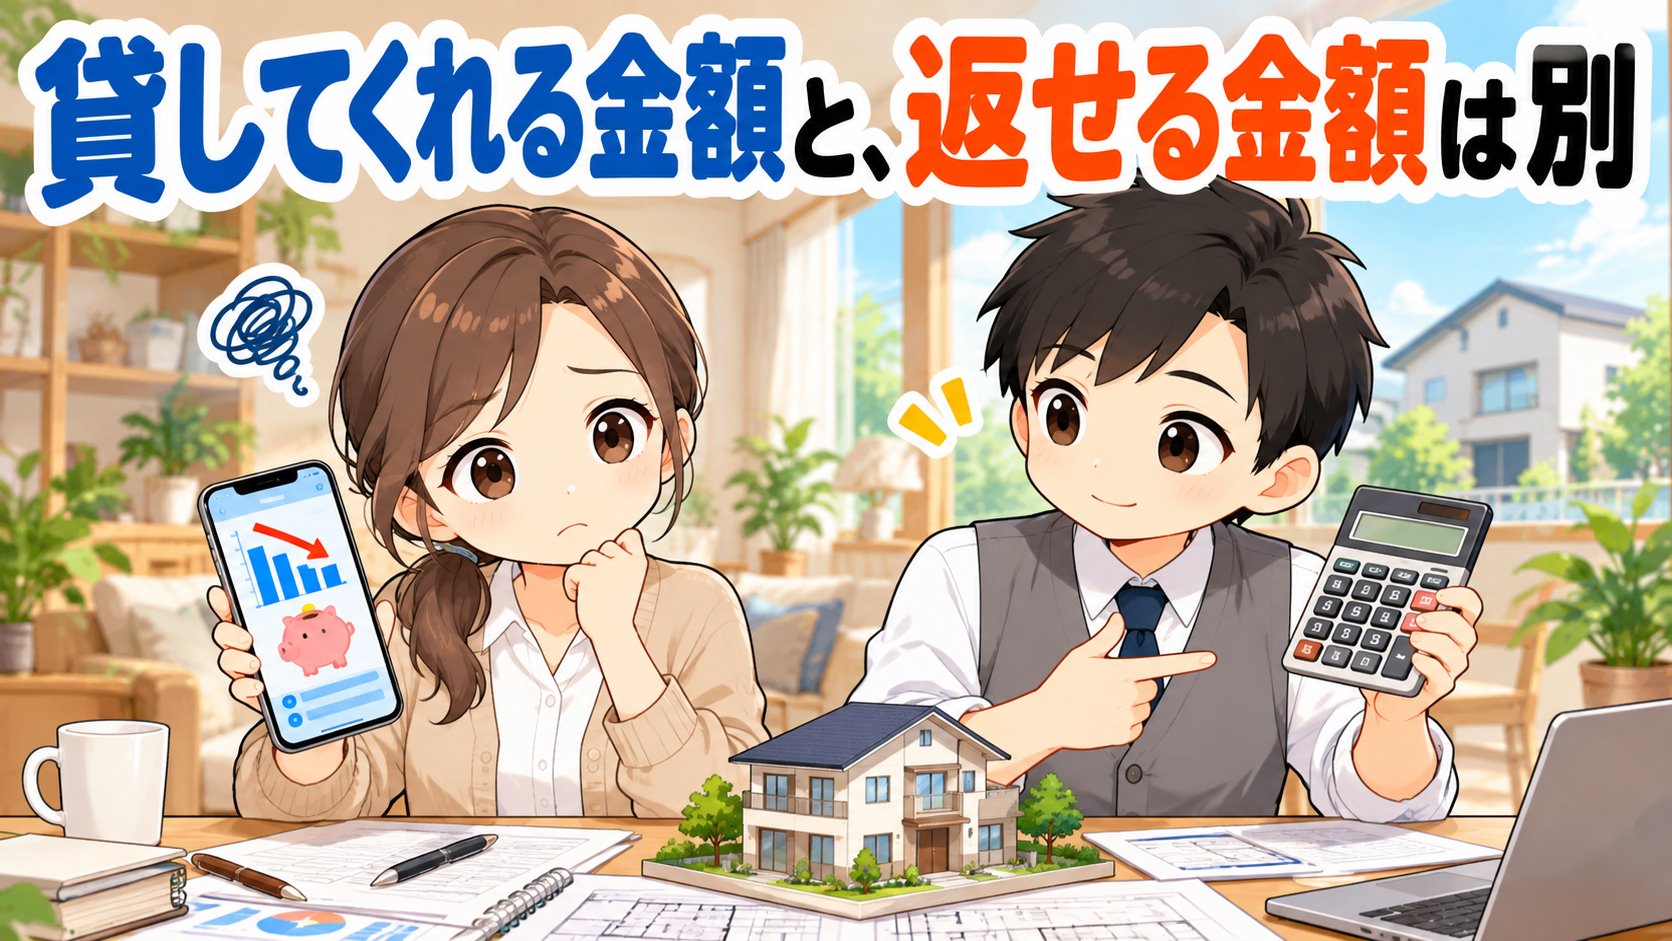
銀行が上限まで貸してくれたので、返せる金額なんだと思って、借りられる上限ぎりぎりで夢の家を建てました!
銀行が貸してくれる金額と、家計が無理なく返せる金額は別です。銀行の審査は「貸せるか」を見ていて、「楽しく暮らせるか」までは見てくれません。
引っ越したら、カーテンやエアコン、家具で貯金が減って…。そこに金利が上がって、返済が月に約2万円増えました。毎月の貯金はゼロで、旅行も外食もがまんの毎日です…。
貸してくれる金額ではなく、無理なく返せる金額で借りましょう。家は夢が膨らみますが、住宅ローンも一緒に膨らむと、破裂します。
もし、少しでも心当たりがあるなら、この記事が役に立つかもしれません。私も、3,300万円の変動金利ローンを組むときに、同じ不安を抱えていました。
注文住宅を検討していると、性能や間取りには夢中になれても、住宅ローンの話になると急に現実に引き戻されます。特に変動金利を選ぶ場合、「この先、金利が上がったらどうなるのか」という不安がつきまといます。
結論からお伝えすると、その不安を消してくれたのは、節約でも副業でもありませんでした。家計を「見える化」する仕組みです。数字が見えるようになった瞬間から、不安は少しずつ小さくなっていきました。
変動金利で3300万円なんて、正直怖くて踏み出せません。
私も同じでした。でも怖さの正体は金利そのものより「わからないこと」だったんです。
私は35歳のとき、変動金利0.595%で3300万円の住宅ローンを組みました。8年経った今、ローンの残債は約2550万円、一方で金融資産もローンの残債とほぼ並ぶところまで育ち、金利が上がった今でも不安はありません。この記事では、その8年間で何をしてきたのかをお話しします。
まずは第1部です。注文住宅を建てると決めた理由は、家が欲しくなったからではありません。家族にとって一番いい環境を選んだ結果でした。
一番の軸は、「知らない土地でも妻が幸せに暮らせる家にする」ことでした。ローンの金額より先にこの軸を決めたことが、あとの判断を楽にしてくれました。また、20代のころに、家族の借金と自分の奨学金の返済に追われた経験があり、お金の不安を抱えたまま暮らすつらさを知っていたことも、背景にあります。「何にお金をかけて何を削るか」を先に決めておく。これが、このあとの家計管理すべての土台になりました。
この決断の経緯は、こちらの記事にくわしくまとめています。
ここからが第2部です。理屈では理解していても、契約が近づくにつれて不安は大きくなっていきました。正直な気持ちを振り返ります。
固定金利より低い金利で借りられる分、月々の返済額を抑えられます。将来の金利上昇リスクを受け入れるかわりに、今の家計にゆとりを持たせる選択をしました。
ただし、「金利が上がっても返せる金額」で借りることを、自分の中で条件にしていました。借りられる上限ではなく、無理なく返せる金額で組んだことが、後の安心につながっています。
家の性能や費用の細かい内訳は、別記事にまとめています。気になる方はあわせてご覧ください。
住宅ローンについて調べるほど、「住宅ローン破産」という言葉が目につきました。自分たちも他人事ではないかもしれない。そう感じたのが、家計を本気で管理しようと決めたきっかけです。
第3部では、実際にやってきたことをお伝えします。特別なことはしていません。数字を「見える状態」にし続けただけです。
「見える化」といっても、いきなり家計簿アプリから始めたわけではありません。最初に手をつけたのは保険でした。何が我が家に合ったプランなのか分からず、何社も比較しながら試行錯誤を重ねました。
最初から完璧な仕組みを作ったわけではありません。紙からアプリの無料版、そして有料版へと、家計の状況に合わせて少しずつ移行してきました。
細かく管理しようとするほど続かなくなります。ざっくり把握して、自動で記録され、無理なく続く。この3つを優先しました。
ボーナスや残業代を生活費に組み込んでしまうと、収入が減ったときに家計が崩れます。そこで、最初から「ないもの」として扱い、貯蓄や投資に回す仕組みにしました。
毎月の生活は、基本給の範囲だけで回るように設計しています。この考え方に変えてから、収入の増減に振り回されることがなくなりました。
最後の第4部です。8年間、見える化と仕組み化を続けた結果、今どうなっているのかをお伝えします。
負債と資産がほぼ同じ金額になっているため、実質的な借金は限りなくゼロに近い状態です。これに加えて住まいそのものの資産価値も残ります。
8年後のローン残債と金融資産
負債と資産がほぼ同じ金額になり、実質的な借金は限りなくゼロに近い状態です
最初は子どもの給付金と月3万円からのスタートでした。家計が安定していく実感とともに、3年前から月10万円まで積立額を増やしています。あくまで我が家の実感ですが、増額してからの2年間で評価額は当初の2倍以上になりました。もちろん相場次第で下がる年もある前提で、無理のない金額で続けることを優先しています。
長く続いた超低金利が当たり前だった世代にとって、日本が「金利のある世界」に戻ってきた今は、初めての経験です。特に変動金利で組んでいる方ほど、戦々恐々としているのではないでしょうか。私自身も他人事ではありません。
それでも不安になりすぎていないのは、金融資産が育っているからです。多少金利が上がっても、繰上返済という選択肢を持てます。「返せる手段がある」と分かっていること自体が、一番の安心材料になっています。
みなさんは、金利が上がったとき、月々の返済がいくらになるか、計算したことはありますか?
変動金利で組むなら、「金利が上がったとき、月々いくらになるか」を、契約の前に確認しておくことをおすすめします。目安として、3,300万円を35年で借りる場合(元利均等返済・金利が一定と仮定した試算)の月々の返済額は、次のとおりです。
実際の返済額は、返済期間や、金融機関の金利の見直しルール(5年ルールなど)で変わります。あくまで、「金利が1〜2%上がると、月に1〜2万円ほど増える」という感覚をつかむための目安です。
家は、夢が膨らみます。けれど、住宅ローンも一緒に膨らむと、破裂するリスクがあります。削るところとかけるところを、しっかり考えましょう。難しいときは、家をコンパクトにするなどして、住宅ローンを組みすぎないようにしてください。
もうひとつ大切なのは、返済額が上がっても、日常の楽しみにお金を使える余裕を残しておくことです。旅行や外食、子どもとの思い出づくりまで我慢しないと返せないローンは、続けるほど苦しくなります。ローンを返すために、これからの楽しみをずっと犠牲にすることのないようにしたいものです。我が家も、返済額を無理のない範囲に抑えたことで、日々の楽しみにお金を使えていると考えています。
ここからは、住宅ローンについてよく寄せられる質問をまとめました。家庭ごとに収入や状況は異なるため、あくまで私自身の経験にもとづいた考え方としてご覧ください。
どちらが正解というものではありません。金利上昇に備えた貯蓄や投資の仕組みを作れるなら変動金利、月々の返済額を固定して安心したいなら固定金利が向いています。
金融機関が貸してくれる金額ではなく、片方の収入だけでも返し続けられる金額を目安にしています。離婚や収入減少といった万一の事態を考えたときの安心材料になるからです。
「家賃と住宅ローンの返済額を比べる」だけでは、正しく比較できません。賃貸と比較するときは、ローン以外の費用も含めた金額で考えることをおすすめします。
賃貸には賃貸のメリット(身軽さ、修繕の負担がないことなど)もあるので、どちらが得かは家庭の状況次第です。
我が家はZaimを使っています。最初は無料版で十分で、家計の状況に合わせて後から有料版に移行しました。銀行口座やクレジットカードと連携できるアプリなら、手間をかけずに続けられます。
ボーナスは業績によって減ることもあります。ボーナス払いを前提にした返済計画は避け、基本給の範囲で無理なく返せる金額にしておくと安心です。
後悔はありません。最初は縁の薄かった土地でしたが、今では地域とのつながりもでき、車にかかるお金を抑えられる立地のメリットも大きく、家計の面でも暮らしの面でも良い選択だったと感じています。
ここまでの内容を振り返ります。注文住宅を建てる決断は、家族にとって一番いい環境を選んだ結果でした。3300万円のローンには本音では不安を感じていましたが、家計を見える化する仕組みを作ったことで、少しずつ不安は小さくなっていきました。そして8年後、金融資産はローンの残債とほぼ並ぶところまで育ちました。
大きな金額のローンでも、見える化さえできれば、不安は必ず小さくできます。
実は私自身、20代の頃に家族の借金や奨学金の返済で家計が苦しかった時期があります。その頃の経験を詳しく知りたい方は、こちらの記事もあわせてご覧ください。
3300万円のローンを組むときは、売るときの備えも、あわせて考えておくと安心です。我が家の考え方は、こちらにまとめています。
住宅ローンを組む前提として、固定費が整理できているかどうかは大きな差になります。保険や通信費など、我慢せずに削れる固定費の見直し方は、こちらの記事にまとめています。
このブログでは「家計見える化パパ」として、注文住宅を建てて住宅ローンを抱えながらの家計管理や資産形成について、実体験をもとに発信していきます。「家計の一歩」から始めて、いずれは住まいや教育、働き方まで含めた人生設計全体を考えるブログに育てていくつもりです。次回もあわせてご覧ください。