将来が何となく不安な人へ|家計の見える化は15分から。貯金額は、まだ決めなくていい
nikitomo1@gmail.com
家計の一歩
この記事は約7分で読めます
毎月の家計簿を公開していると、「うちって他の家と比べて多いの?少ないの?」って、だんだん気になってきませんか。私も同じでした。というわけで今回は、我が家(夫40代・妻30代・娘小4と小1の4人家族)の家計を、総務省「家計調査」の平均データと比べてみることにしました。
この記事は、自分の家計が平均より多いのか少ないのか気になる方に向けて、統計と我が家の数字の比べ方をまとめています。読むと、自分の家計を統計の平均と比べる手順と、差が出たときの考え方が分かります。
最初に言っておくと、これは通知表ではありません。平均より多いから悪い、少ないから偉い、という話ではなく、あくまで「自分の家計を知るための物差しの一つ」くらいの気持ちで見てもらえたらうれしいです。
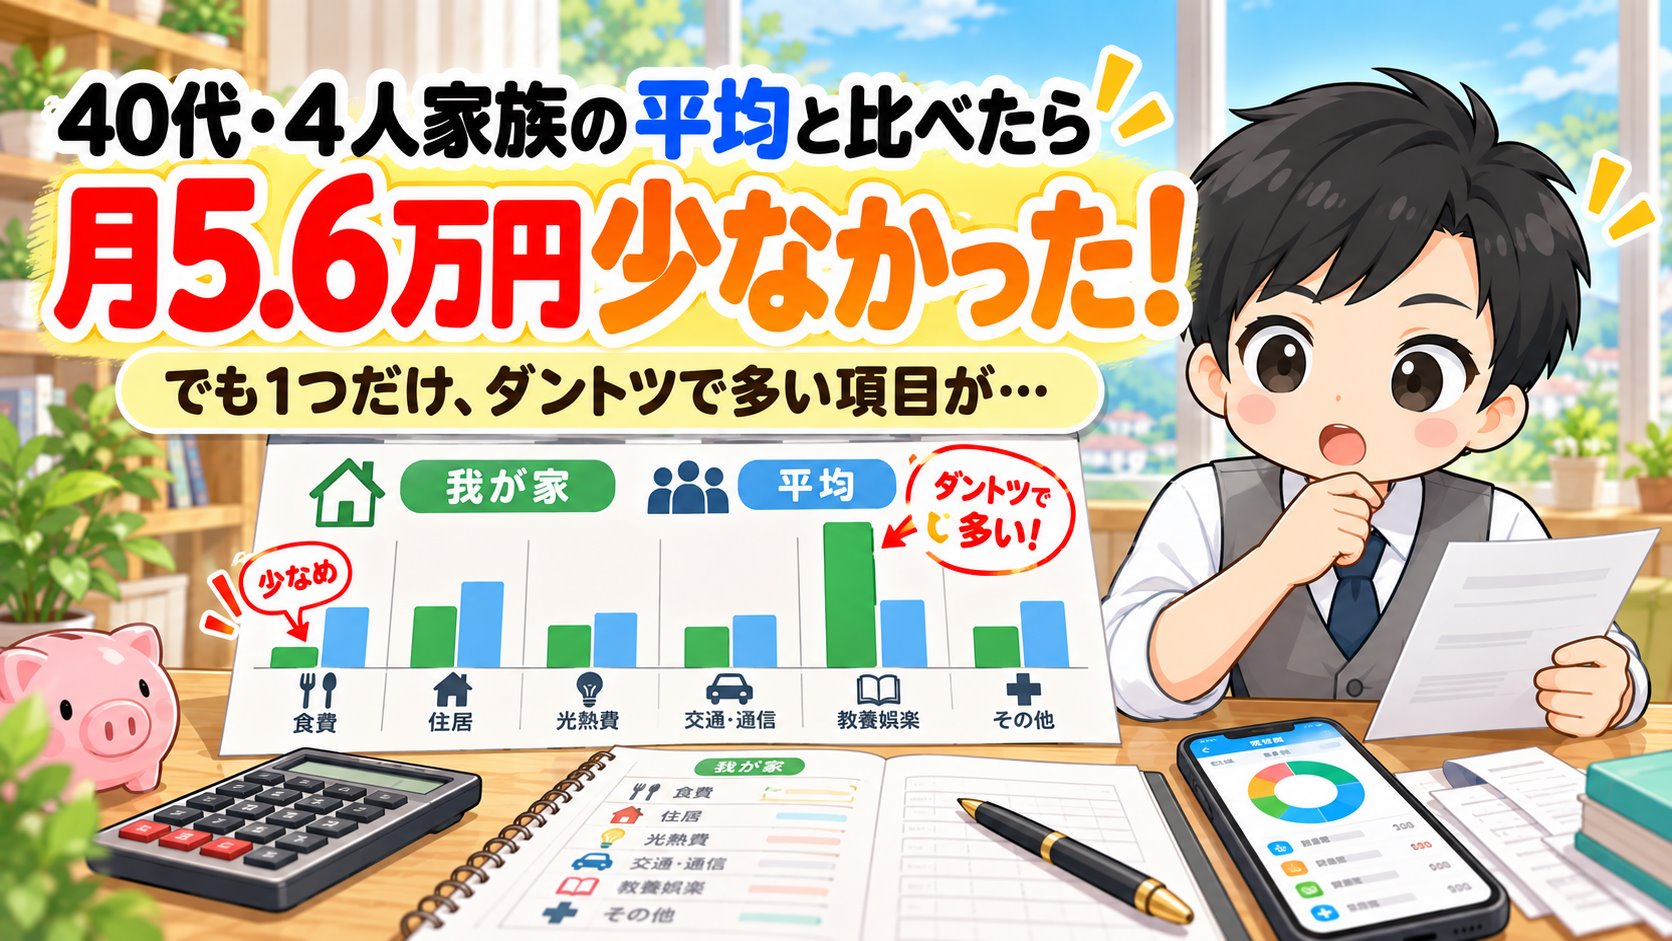
結論:平均と比べると、こうでした(世帯主35〜44歳・4人家族の統計平均との比較)
| 項目 | 平均との差 | ひとこと |
|---|---|---|
| 消費支出 合計 | ▲約56,000円 | 全体では、平均より少なめ |
| 食費 | ▲約18,000円 | お弁当とマイボトルの習慣が効いている |
| 教育費 | ▲約6,000円 | 学校外の習い事が、まだないため |
| 教養娯楽・レジャー費 | +約34,000円 | 今年は、子どもの思い出づくりに使う方針 |
ともやんさんの家計、平均と比べてどうなんだろう。ちょっとドキドキしますね。
結果から言うと、多い項目も少ない項目もありました。理由もちゃんとあったので、順番に見ていきましょう。
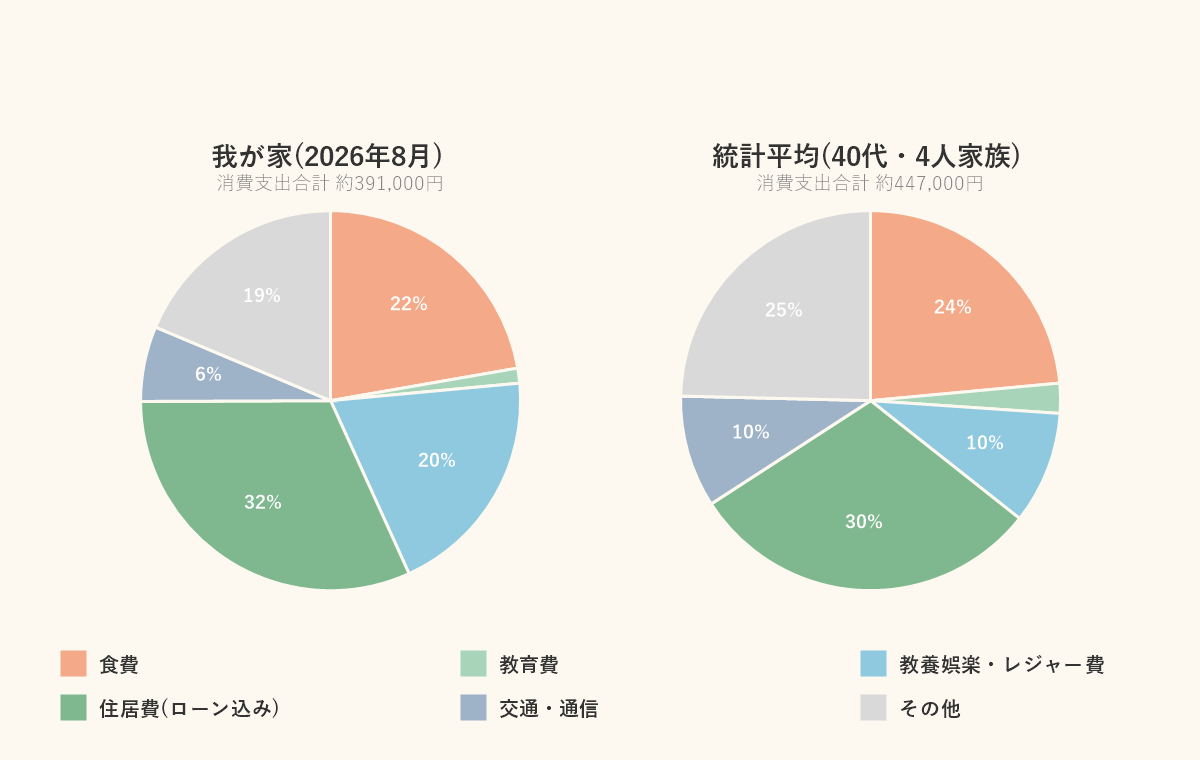
比較の元ネタは、総務省統計局「家計調査」による、世帯主35〜44歳・4人家族の平均支出データです。我が家の数字は、2026年8月の家計簿公開記事をもとに、年1回・数年に1回の「見えない固定費」も月換算で足し込んだ金額にしています。
| 費目 | 我が家(2026年8月) | 統計平均(40代・4人家族) | 差額 |
|---|---|---|---|
| 消費支出 合計(※1) | 約391,000円 | 約447,000円 | ▲56,000円 |
| 食費(食費+外食費) | 約87,000円 | 約105,155円 | ▲18,000円 |
| 教育費 | 約5,000円 | 約11,377円 | ▲6,000円 |
| 教養娯楽・レジャー費 | 約77,000円 | 約42,826円 | +34,000円 |
| 住居費(※1) | 約124,000円 | 約135,000円 | ▲11,000円 |
| うち住宅ローン返済 | 約87,000円 | 約118,200円 | ▲31,000円 |
| 交通・通信(※2) | 約25,000円 | 約42,600円 | ▲18,000円 |
※1 統計の「住居」16,747円は家賃や修繕費がメインで、住宅ローンの返済は含まれていません。そこで住宅金融支援機構の調査(2024年度フラット35利用者調査)にある住宅ローン返済の全国平均118,200円を足して、「ローン込み」の数字で揃えています。ちなみに我が家のローン返済(約87,000円)は、この全国平均より約31,000円少なめでした。
※2 統計の「交通・通信」には自動車関連費も含まれるので、我が家側も通信費に車関連費を足しています。
金額の差を、棒グラフでも見てみましょう。
差額だけだと金額の大きさは分かっても、支出全体の中でどれくらいの割合を占めているかまでは見えません。そこで、費目ごとの比率を円グラフでも並べてみました。
食費は統計平均より約18,000円少なめ。平日のお昼はお弁当持参、飲み物もマイボトルなので、外食費や飲料代がかさみにくいんだと思います。地味な習慣ですが、効いているようです。
教育費も平均より少なめですが、今のところ学校外の習い事をしていないだけなので、学年が上がれば増えていくと思います。子どもの将来の学費については、日々の教育費とは別に積立投資で備えています。
一番差が大きかったのがここで、統計平均より約34,000円多くなっています。8月は娘の10歳の誕生日パーティー、10年ぶりのコストコ、家族でのミュージカル旅行が重なった特別な月だったのもありますが、それを差し引いても、我が家はここにお金をかける方針です。
今年は、子どもの思い出づくりにお金を使う方針にしています。子どもと過ごせる時間には限りがあって、こういう体験は「今しかできない」ものも多いなと感じているからです。そのぶん、お小遣いを作らない、衣服代は他の項目と調整しながら増減させるなど、他のところでバランスを取っています。
平均の1.8倍ってなかなかですね。
ここは今年、狙って多くしているところなので、想定通りです(笑)
貯蓄率(黒字率)を40代世帯の統計とぴったり比べるのは、世帯ごとの収入差が大きくて難しいのですが、FP事業者が目安として紹介している「貯蓄15〜20%」という数字と、我が家の考え方を並べてみます。
我が家は、支出を基本収入の8〜9割におさめることを目安にしています。裏を返すと、残り1〜2割を貯蓄・積立に回すという考え方なので、一般的な目安にはおおむね収まっている計算です。ただし我が家の場合、それとは別に毎月100,000円をオルカンの積立投資に回していて、この分は賞与を貯めておいたものをドルコスト平均法で少しずつ取り崩しながら投資に回しています。一般的な貯蓄率の目安には、こういう「賞与の取り崩し分」までは含まれていないと思うので、単純比較はできません。
今回の比較についても、「ふくろう先生」に解説してもらいます。実在のファイナンシャルプランナーではなく、AIが家計を分析するキャラクターだと思って読んでください。
みなさんは、ご自身の家計を、平均と比べてみたことはありますか?
今回比べてみて感じたのは、多い項目にも少ない項目にも、それぞれちゃんと理由があるということでした。住居費みたいに、そもそも統計の定義が違って比べにくいものもあれば、教養娯楽費みたいに「今年はここにお金を使う」と決めているから多いものもあります。
平均と比べて一喜一憂するより、自分の家計が今どうなっていて、それが自分たちの価値観に合っているかを確認する方が、ずっと意味があると思います。このブログでは引き続き、毎月の家計簿と合わせて、こういう振り返りも定期的にお届けしていきます。
毎月の家計簿はこちらでも公開しています。あわせて読んでみてください。