将来が何となく不安な人へ|家計の見える化は15分から。貯金額は、まだ決めなくていい
nikitomo1@gmail.com
家計の一歩
この記事は約9分で読めます
毎月の家計簿を見ていても、実は見えていないお金があります。1つは、年に1回・数年に1回まとめて支払う「見えない固定費」。もう1つは、いずれ必ず発生する大きな出費に備える「積立」です。
この記事は、年払いの出費や、家の修繕・家電の買い替えに備えたい方に向けて、我が家の見える化の方法を紹介します。
「毎月の家計は黒字なのに、なぜかお金が残らない」…ありませんか?
(登場人物は架空です。よくあるケースをもとにした例です)
毎月の家計簿は黒字なのに、年末になると、貯金が全然増えていません…。
固定資産税や車検、火災保険のような、年に1回の支払いが、家計簿に出てきていないのかもしれません。
そういえば、車検と税金で、一度にまとまったお金が出ていきました…。
年払いや数年に一度の出費は、月割りにして、先に備えておきましょう。
では、年に1回の出費を、どう見える化すればよいのでしょうか。我が家の実例で、紹介します。
この記事では、我が家の実例(2026年8月時点)をもとに、この2つをどう見える化しているかをまとめます。毎月の家計簿はこちらで公開しています。
毎月発生する支出とは別に、年単位・複数年単位でまとめて支払っている固定費があります。実際の引き落としは特定の月にまとまりますが、ここでは月あたりの金額に換算して一覧にしました。「今月は払っていないから忘れがち」なお金ほど、月割りにすると実態が見えてきます。
| 項目 | 周期・金額 | 月換算(概算) |
|---|---|---|
| 住居費 | ||
| 自治会費 | 年12,000円 | 約1,000円 |
| 固定資産税 | 年117,000円 | 約9,800円 |
| 火災保険 | 年約9,100円(5年契約で45,670円) | 約800円 |
| 小計 | 約11,600円 | |
| 車関連費 | ||
| 軽自動車税 | 年10,800円 | 約900円 |
| 自動車保険 | 年25,000円 | 約2,100円 |
| 車検代 | 2年で112,890円 | 約4,700円 |
| 小計 | 約7,700円 | |
| サブスク(生活必需) | ||
| Amazonプライム(配送料無料が主目的) | 年5,900円 | 約500円 |
| Zaim有料版 | 年4,378円 | 約400円 |
| 1Passwordファミリープラン | 3年で16,980円 | 約500円 |
| 小計 | 約1,400円 | |
| 生命保険(収入保障保険・夫) | 年45,730円 | 約3,800円 |
| 月換算 合計 | 約24,500円 | |
合計すると、月換算で約24,500円。ふだんの家計簿には出てこない金額ですが、確実に毎月の家計に効いてくる「見えない固定費」です。
みなさんは、こうした年に1回・数年に1回の出費を、月にするといくらになるか、ちゃんと把握していますか?
サブスクは、Zaim有料版や1Password、Amazonプライムといった生活に必要なものだけをここに計上しています。動画のレンタルや漫画の購入といったエンタメ目的の支出は、月々の支出表の「エンタメ」の方に含めています。
なお、保険はこの収入保障保険(夫)のみで、妻や子どもの分は加入していません。経済的な役割分担として、こう考えているためです。
念のため補足すると、これはあくまで経済的な役割分担の話で、妻の存在の重みを軽く見ているという意味では決してありません。
我が家では、日々の教育費とは別に、子どもの将来の学費や、数年〜数十年先に必ず発生する費用への備えとして、毎月コツコツ積み立てをしています。学費以外の対象は、主に次のようなものです。
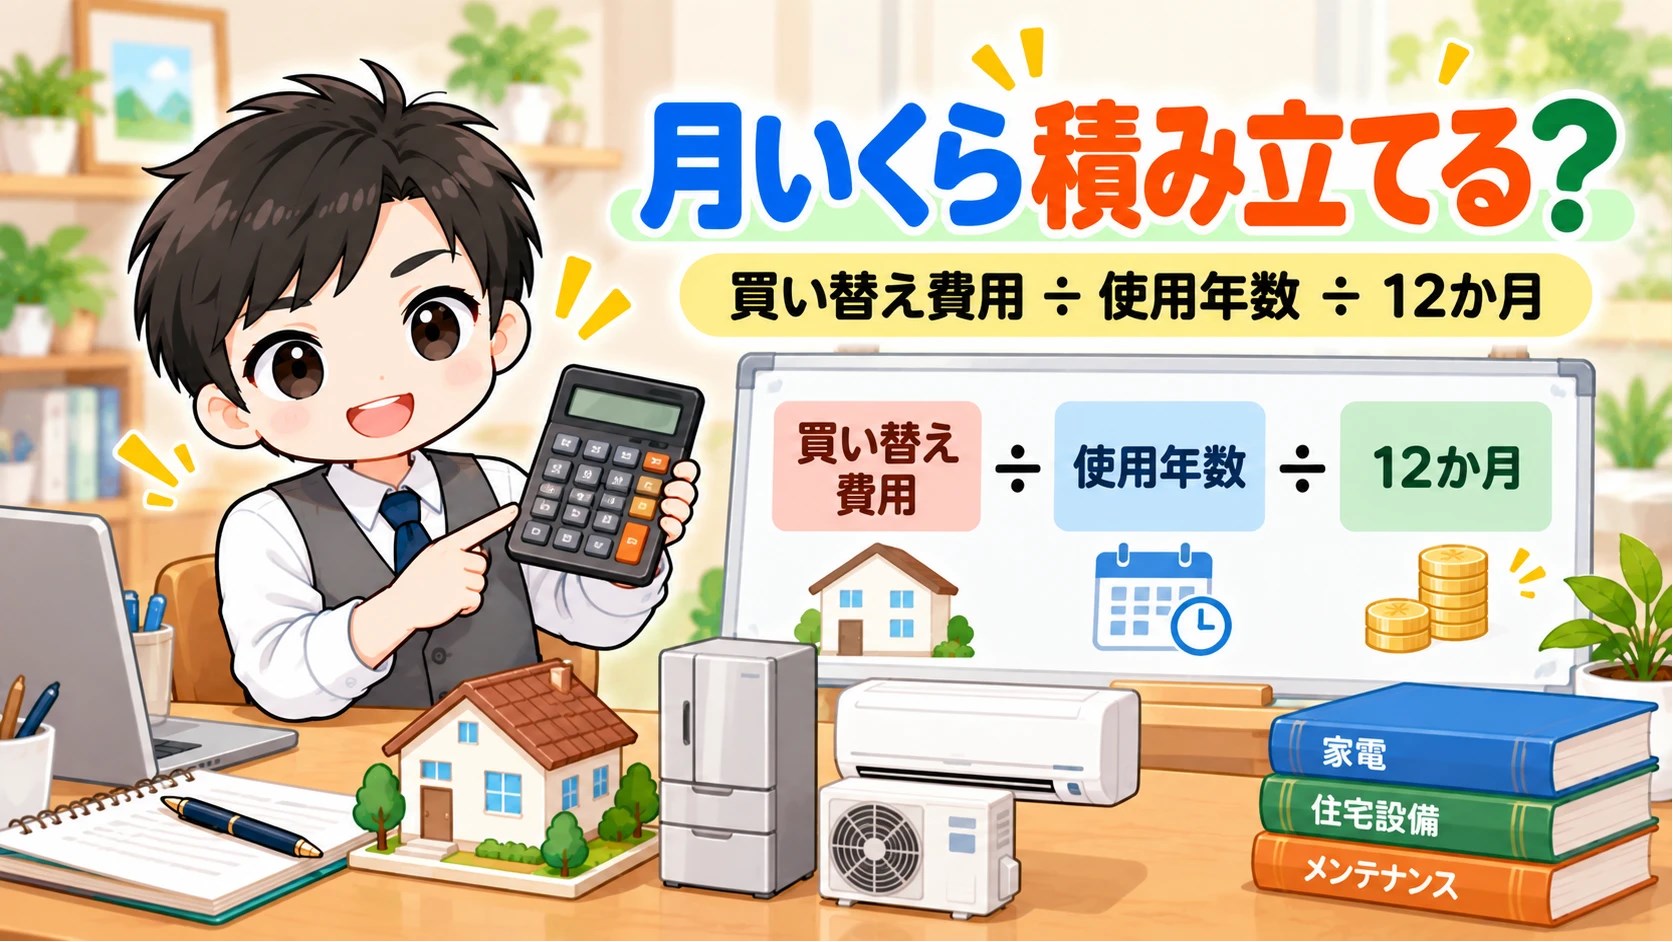
計算は難しくありません。対象になるものをエクセルに書き出し、「買い替えにかかる金額 ÷ 平均使用年数 ÷ 12か月」で、1か月あたりに積み立てておく金額を出します。
たとえば、お風呂の修繕に100万円かかり、20年ごとに必要だと見込むなら、100万円 ÷ 20年 ÷ 12か月 = 月約4,170円です。これを家電や設備、車の1つ1つについて計算し、合計します。
我が家の結果が、次の表です。なお、ここに載せた修繕の内容・時期・金額は、あくまで今の時点での試算です。実際の費用は、そのときの物価や工事内容で変わりますし、時期もずれることがあります。そのため、定期的に見直す前提で使っています。
| 項目 | 主な内容 | 買い替え費用の合計 | 月割り(概算) |
|---|---|---|---|
| 住宅の修繕 | 外壁・屋根、お風呂、給排水、フローリング、壁紙、ベランダ防水 | 約662万円 | 約18,200円 |
| 小型家電・スマホ・パソコンなど | スマホ、パソコン、掃除機、自転車、炊飯器など | 約94万円 | 約12,600円 |
| 大型家電 | エアコン4台、冷蔵庫、洗濯機、IHクッキングヒーター、食洗機 | 約128万円 | 約8,000円 |
| 車の買い替え | 中古車1台分 | 約100万円 | 約8,300円 |
| 住宅設備 | エコキュート、トイレ、温水洗浄便座、換気システム、太陽光のパワーコンディショナー | 約154万円 | 約7,800円 |
| 月割り 合計 | 約54,900円 |
合計は月に約54,900円。これが、学費以外に毎月積み立てておきたいと見込んでいる金額です。意外に感じるかもしれませんが、家は住み始めて十数年で、お風呂やトイレ、外壁といった大きな出費が次々にやってきます。
月に約54,900円の内訳
月割りにするとなだらかに見えますが、実際の出費は特定の年に集中します。買い替え予定の年ごとに合計すると、次のようになりました。
買い替え・修繕にかかる費用(年ごとの目安)
100万円以上の年 それ以外の年
| 買い替え予定 | 費用の目安 | 主な内容 |
|---|---|---|
| 〜2026年 | 約13.5万円 | スマホ、自転車、電子レンジなど |
| 2028年 | 約177万円 | 車、冷蔵庫、洗濯機、エアコン、壁紙の修繕など |
| 2029〜2034年 | 約150万円 | パソコン、太陽光のパワーコンディショナー、IHクッキングヒーター、食洗機など |
| 2037〜2041年 | 約248万円 | リビングのエアコン、お風呂、トイレ、換気システム、エコキュート |
| 2048年 | 約150万円 | 外壁・屋根 |
| 2053年以降 | 約400万円 | 給排水工事、フローリングの張り替え |
とくに2028年は車の買い替えと家電の買い替えが重なり、約177万円が必要になる見込みです。この年に慌てないために、今から毎月少しずつ積み立てています。
この表の「買い替え予定年」と金額は、平均使用年数と現在の目安価格から計算した試算で、必ずこの時期・この金額になるわけではありません。予定の年を過ぎても問題なく使えていれば、そのまま使い続けて構いません。反対に、思ったより早く壊れたり、資材や工事費が上がったりすることもあります。だからこそ、年に一度は表を見直し、実際の見積もりや点検の結果にあわせて修正していくつもりです。積立は、少し余裕を持たせておくと安心です。
積立は「備える」工夫ですが、そもそも修繕にかかるお金を減らすことができれば、月々の積立額も小さくなります。我が家は、家を建てるときに、次のような点を意識しました。
| 工夫 | 修繕費・維持費への効果 |
|---|---|
| 外壁に、厚さ16mmのサイディング「光セラ16」を採用 | 塗り替えまでの期間を長くできる(表では外壁・屋根を30年で見込んでいます) |
| 外壁のつなぎ目のシーリングを、30年もつタイプ(スーパーKMEWシール)に | 外壁まわりのやり直しの回数を減らせる |
| 耐震等級3の構造 | 地震後の補修費を抑えやすい(地震保険料の割引対象になる場合もあります) |
| 省令準耐火構造 | 火災保険料の割引対象になる場合がある(土地の防火規制で必須だった仕様。我が家の火災保険は年間約9,100円。費用は約13.0万円・税込) |
| 太陽光発電 | 売電収入が、将来の修繕積立の一部をまかなってくれる |
一般的な住宅では、外壁の塗装などに10年ごとに約150万円かかるといわれます。我が家は、30年目までは大規模な修繕が不要と見込んでいるので、月割りで見たときの負担は、10年ごとの場合の約3分の1です。屋根はガルバリウム鋼板で、外壁の修繕と同じタイミングで修繕する予定です。「建てるときに、少し良いものを選ぶ」ことは、実は将来の修繕費を先に値引きしているのと同じだと考えています。
ただし、どんなに耐久性の高い素材でも、定期的な点検は欠かせません。「30年もつ」と書かれていても、それは条件のよい場合の目安です。見えるところにひび割れや剥がれがないか、年に一度は家のまわりを歩いて確認するだけでも、大きな修繕になる前に気づけます。
ここまでの積立は、将来の支出に備えるためのものでした。毎月の積立投資を家計簿でどう扱うか(支出に入れない理由と、管理するアプリを分ける工夫)は、別の記事にまとめました。
毎月の家計簿だけでは、年払いの固定費や、将来必ず発生する出費は見えません。月割りの一覧にして、積立で先に備えておくことで、「急な出費」がほとんどなくなり、家計の不安が小さくなります。
金額の大きさに気後れした方は、金額より仕組みで考える家計管理の記事もあわせてどうぞ。