将来が何となく不安な人へ|家計の見える化は15分から。貯金額は、まだ決めなくていい
nikitomo1@gmail.com
家計の一歩
この記事は約7分で読めます
子どもが生まれると、必ずといっていいほど出てくるのが「学資保険には入っておいたほうがいい?」という話です。保険の窓口や知人、親からすすめられることも多いと思います。
この記事は、学資保険に入るか迷っている方に向けて、学資保険の仕組みと向き不向きを整理したうえで、児童手当と積立投資で教育費に備えるという選択肢について、我が家の考え方をまとめます。読むと、自分には学資保険と積立投資のどちらが合うか、判断できるようになります。貯蓄型保険全体の話は、こちらの記事で書いています。
「みんな入っているから」と、学資保険に入っていませんか?
(登場人物は架空です。よくあるケースをもとにした例です)
周りがみんな入っているので、学資保険に入りました。でも、お金が必要になって途中で解約したら、払った額より戻る額が少なくて…。
学資保険は、途中で解約すると、元本割れすることが多いんです。長い期間、お金が固定される点にも注意が必要です。
生活が苦しくなっても、簡単には引き出せませんでした…。
入る前に、仕組みと自分に合うかを確認しましょう。児童手当と積立投資で備える方法もありますよ。
では、学資保険は、本当に必要なのでしょうか。仕組みを整理して、考えていきましょう。
学資保険は、子どもの進学時期にあわせてお金を受け取れるように、毎月(または年払いで)保険料を払い込んでいく保険です。大学入学のタイミングなどでまとまったお金を受け取れるように設計されている商品が多く、保険の中でも「貯蓄型」に分類されます。
保険会社は、集めた保険料を運用し、その成果の一部を受取額に上乗せして返してくれます。つまり、保険会社が代わりに積立投資をしてくれているようなものです。
とくに、お金が長期間ロックされる点は、見落としがちです。子どもが小さいうちは、住宅ローンや家計の変化で、急にお金が必要になることもあります。そのときに解約すると損をしてしまいます。
学資保険の役割は、突き詰めると「教育費を計画的に貯めること」です。だとしたら、保険に入らなくても、同じ仕組みを自分で作れば、同じ目的は果たせます。
教育費に備える土台として使いやすいのが、児童手当です。児童手当は、現在、高校生年代まで支給されます。第1子・第2子は0〜2歳が月15,000円、3歳以上は月10,000円で、1人あたり総額で約230万円になる計算です。第3子以降は、年齢にかかわらず月30,000円です(制度は変わることがあるので、最新の内容は自治体や国の案内でご確認ください)。
この児童手当を、生活費に混ぜずに、最初から「教育費用」として別の口座で積み立てておく。それだけで、大学入学時などにまとまったお金が準備できます。我が家も、最初は児童手当の分だけを積み立てるところから始めました。
児童手当に加えて、余裕のある範囲で積立を増やしたい場合は、新NISAでのインデックス投資が選択肢になります。運用で得た利益には税金がかからず、自動積立の設定もできます。時間をかけて淡々と積み立てることで、学資保険のように「保険会社経由」ではなく、自分の口座で、手数料を抑えて運用できます。
ただし、投資にはリスクがあります。株価が下がって、受け取りたい時期に元本を割っている可能性もあります。この点は、学資保険のような「元本が確保されている商品」との大きな違いです。
学資保険に入る理由として、「契約者(親)に万一のことがあっても、以降の保険料が免除されて、教育費が受け取れる」という安心感を挙げる方も多いと思います。たしかに心強い仕組みですが、この「万一への備え」は、掛け捨ての生命保険で、より割安に用意しやすい部分でもあります。
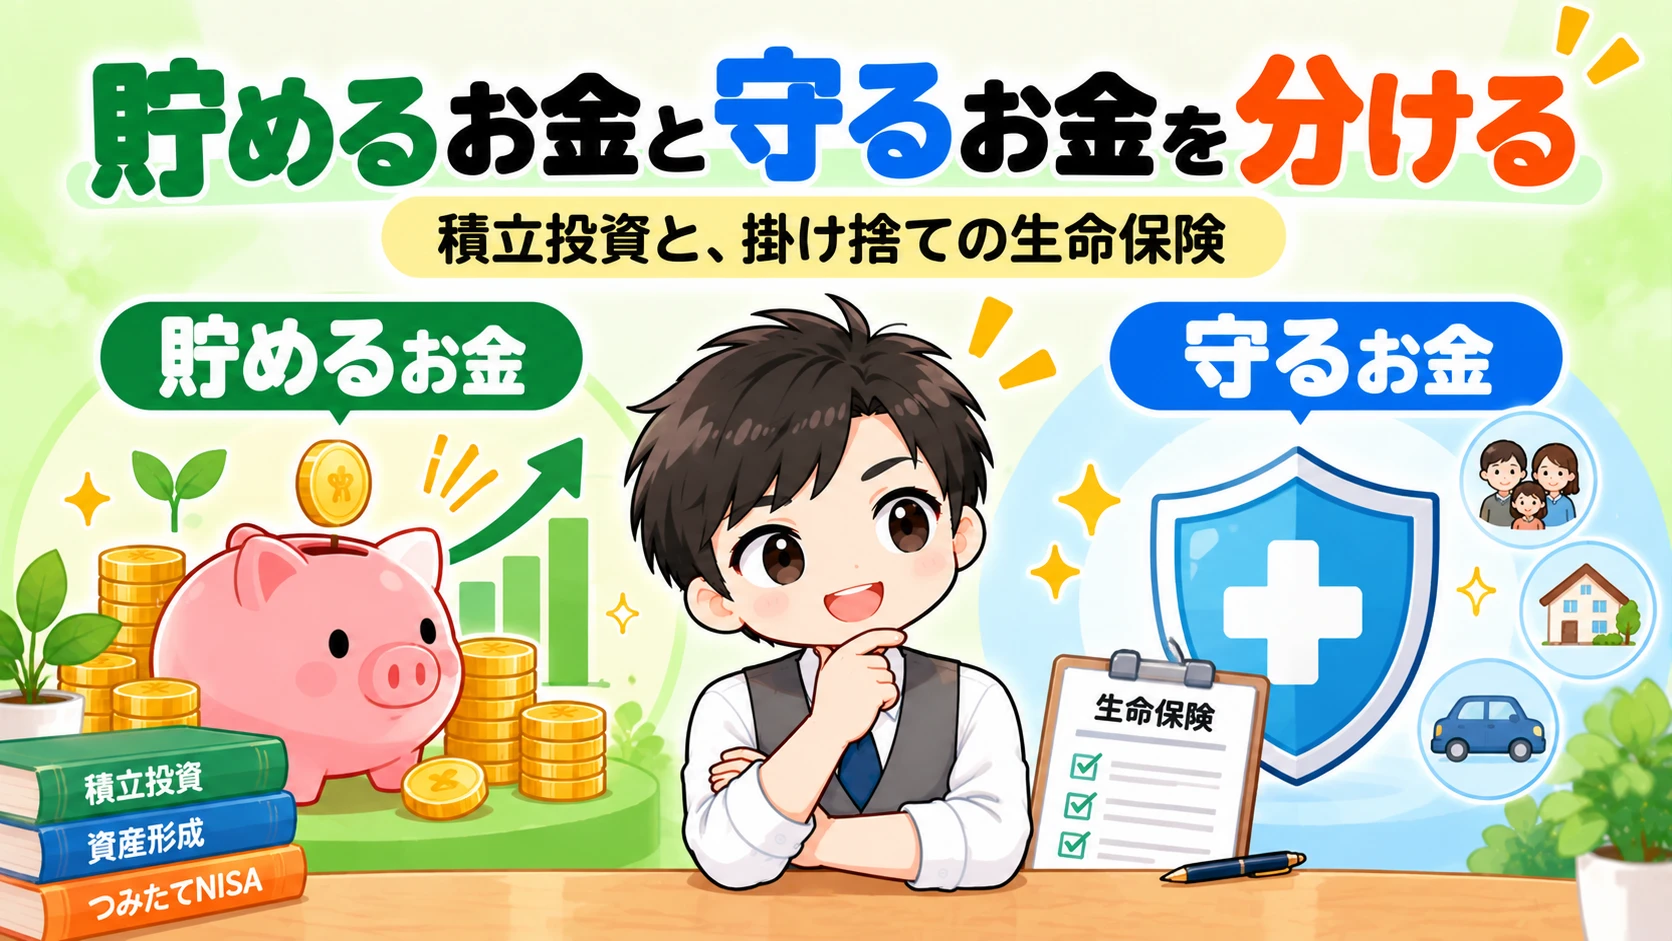
そこで、我が家では「教育費を貯める」ことと「万一に備える」ことを、分けて考えています。
収入保障保険は、親が亡くなったときなどに、毎月お金を受け取れる保険です。教育費だけでなく、日々の生活費もまとめて備えられます。我が家は、夫だけが収入保障保険に加入しています(年45,730円)。貯蓄の機能を持たせない分、保険料を抑えながら、必要な保障を確保できています。
つまり、学資保険に入らなくても、「貯めるお金」と「守るお金」を別々に準備することで、同じ目的を果たせます。掛け捨ての生命保険の考え方は、こちらの記事でくわしく書いています。
学資保険なしで教育費に備える流れ
「貯める」と「守る」を分けて準備します
貯める 1
児童手当を、別の口座へ
生活費に混ぜず、最初から教育費用として積み立てる
貯める 2
余裕分を新NISAで積立
自動積立の設定で、長期でコツコツ続ける
出口
進学が近づいたら現金へ
少しずつ現金に移して、相場の影響を受けにくくする
守る
掛け捨ての生命保険(収入保障保険など)で、万一に備える
親に万一のことがあった場合の収入の減少に備える。貯蓄の機能を持たせない分、保険料を抑えやすい
| 項目 | 学資保険 | 児童手当+積立投資 |
|---|---|---|
| 受取額 | 契約時に決まる | 運用次第で変わる(減る可能性もある) |
| 増え方 | 返戻率は100%を少し超える程度が中心 | 長期では、保険より増える可能性がある |
| 途中でやめる | 元本割れしやすい | いつでも、原則そのまま換金できる |
| 手数料 | 保険料の中に含まれていて見えにくい | 投資信託の信託報酬(低コストなものも多い) |
| 親に万一のことがあったとき | 払い込みが免除される商品が多い | 掛け捨ての生命保険(収入保障保険など)で備える |
| 向いている人 | 強制的に貯めたい人、元本割れが不安な人 | 自分で続けられる人、長期で運用できる人 |
注意したいのは、積立投資のほうが必ず得とは言えないことです。受け取り時期が近づいたときに相場が悪ければ、その分、教育費が足りなくなる可能性もあります。そのため、進学までの期間が近づいたら、少しずつ現金に移して値動きの影響を受けないようにするなど、出口を考えておくことが大切です。
どちらが正解、というものではありません。次のような基準で考えると、自分に合う方が見えてきます。
3つの質問で見つける、向いているのはどっち?
スタート
▼
Q1つい使ってしまい、積立が続く自信がない?
▶
学資保険が向いています
▼
Q2株価が下がると不安で、続けられなくなりそう?
▶
学資保険が向いています
▼
Q3進学まで10年以上あり、長期で運用できる?
▶
積立投資が向いています
▶
学資保険が向いています
※ どちらが正解ということではありません。ご自身の状況に近いほうを選んでください
みなさんは、お子さんの進学に、いつ、いくら必要になるか、ちゃんと把握していますか?
どちらを選ぶにしても、「いつ・いくら必要か」を先に見える化することが出発点です。必要な金額が分からないまま、すすめられた商品に入ってしまうのが、一番もったいないパターンです。
学資保険は、強制的に貯められる安心感がある一方で、お金が固定され、増え方も控えめです。児童手当と積立投資で備える方法は、自由度が高く、うまくいけば増やせる一方、自分で続ける力と、値動きに耐える気持ちが必要です。
将来の学費や、家・家電の修繕に備えた積立の考え方は、こちらの記事にまとめています。