【家計簿公開】2026年9月度|自己投資と運動会の準備で支出増
nikitomo1@gmail.com
家計の一歩
この記事は約10分で読めます
「家計簿をつけているけど、他の家がどれくらい使っているのか分からない」。そんな不安、ありませんか。毎月の支出は、比べる相手がいないとつい「使いすぎかも」と落ち込んでしまいがちです。
この記事は、他の家の家計が気になる方や、自分の家計簿を見直すヒントがほしい方に向けて、我が家の実際の数字を公開しています。読むと、同じ年代・家族構成の家計のリアルな基準と、出費が増えた月の振り返り方が分かります。
このブログでは今回から、毎月我が家の家計簿を実際の金額(概算)で公開していきます。良い月も、出費がかさんだ月も、包み隠さず出すことで、家計管理の「リアルな基準」として参考にしてもらえたらと思っています。記念すべき第1回は、先月(8月)の実績を振り返ります。
まずは我が家の家族構成を紹介しておきます。同じくらいの年代・家族構成の方は、家計の比較材料にしてもらえると思います。
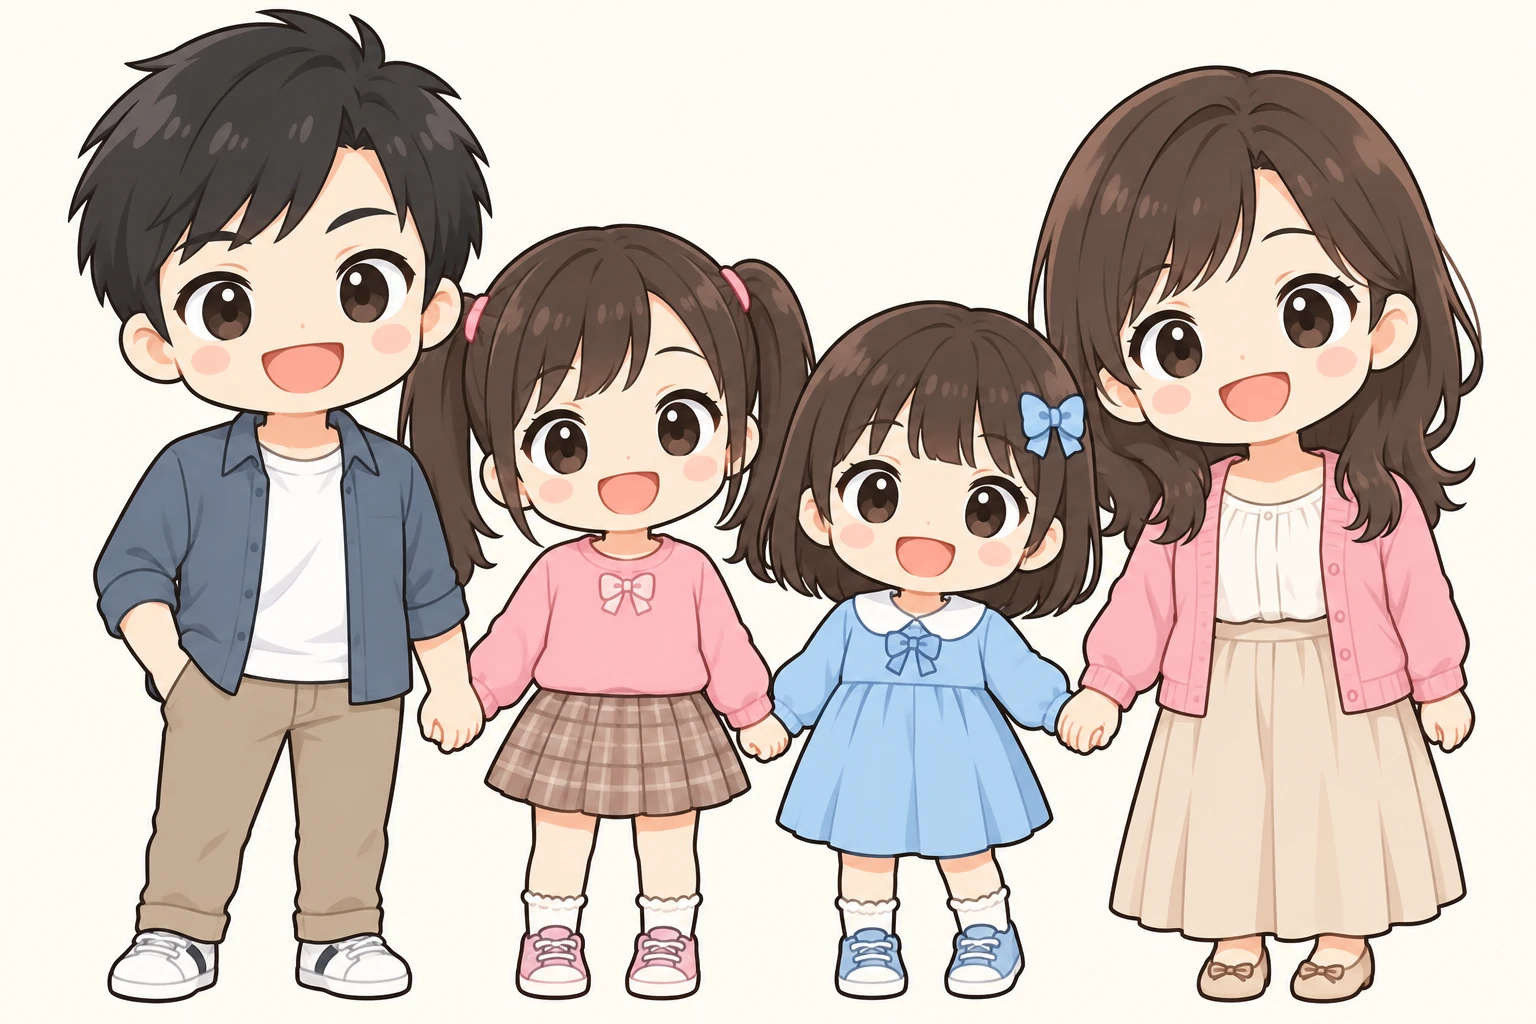
あわせて、支出とのバランスが伝わるよう、世帯の基本収入も紹介しておきます。残業代・賞与を除いた基本の収入は、夫30万円+妻10万円+配当金や売電収入2万円+児童手当(年24万円を月換算)2万円で、月44万円です。
ちなみに、我が家は太陽光発電を設置しているのですが、8月の売電収入は8,792円でした。1月からの累計では78,848円になっています。昨年の8月は11,032円だったので、今年は少し減っています。夏休みで子どもが家にいる時間が長く、エアコンをつけている時間が増えた分、発電した電気を売る前に家で使う量が増えたのだと思います。せっかく設置したので、この売電収入がどれくらい積み上がっていくか、この家計簿で毎月追いかけてみようと思います。
この基本の収入に対して、8月の生活費366,000円は約83%にあたります。積立投資の100,000円まで含めると基本の収入を超える計算になりますが、この差額分は毎月の収入から出しているわけではなく、賞与をいったん貯めておき、時間を分散させながら(ドルコスト平均法で)少しずつ積立投資に回すことで埋めています。
娘さんの誕生日にコストコ、旅行も重なって、8月は出費が多そうですね。
正直かなり使いました。でも家計簿をつけているから、「使いすぎた」ではなく「納得して使った」と言えるんですよ。
みなさんは、毎月の食費や住居費が、それぞれいくらか、ちゃんと把握していますか?
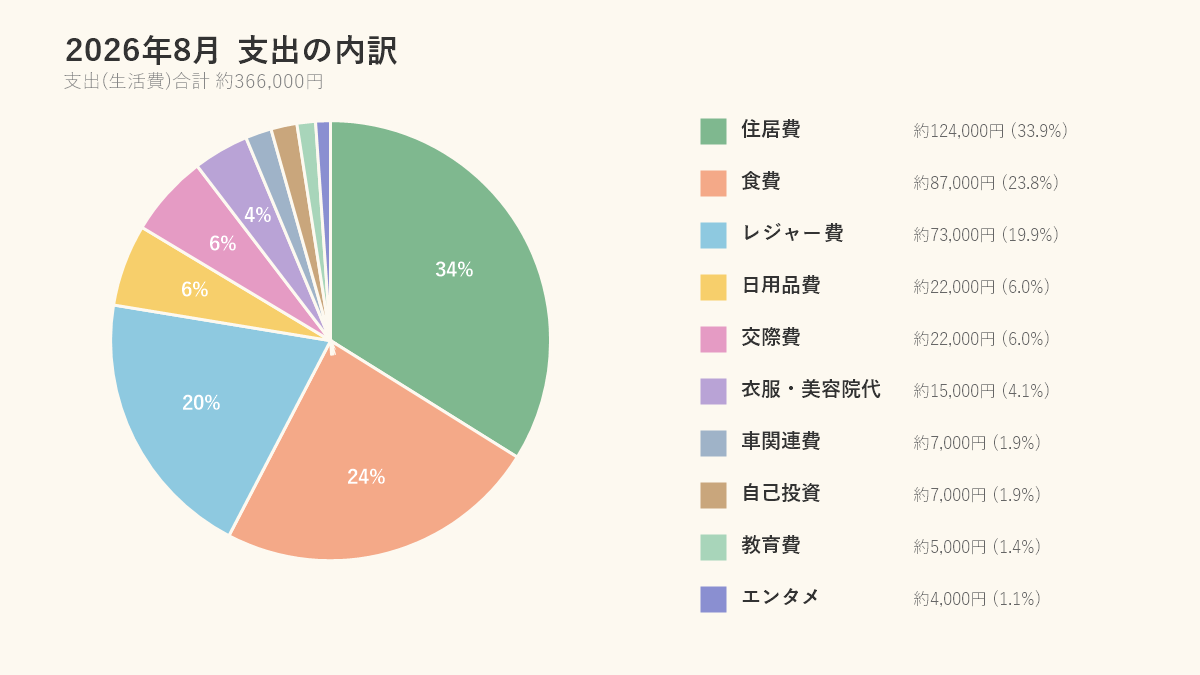
まずは8月の支出を、カテゴリごとに公開します。金額は千円未満を四捨五入した概算です。
| カテゴリ | 金額(概算) |
|---|---|
| 住居費 | |
| 住宅ローン | 約87,000円 |
| 通信費(光回線+スマホ3台) | 約10,000円 |
| 上下水道代(2か月分) | 約15,000円 |
| 電気代(オール電化) | 約12,000円 |
| 小計 | 約124,000円 |
| 食費 | |
| 食費 | 約70,000円 |
| 外食費 | 約17,000円 |
| 小計 | 約87,000円 |
| 日用品費 | 約22,000円 |
| 車関連費 | 約7,000円 |
| 衣服・美容院代 | 約15,000円 |
| 教育費(学費のみ、学校外の習い事なし) | 約5,000円 |
| 自己投資 | 約7,000円 |
| 医療費 | 0円 |
| エンタメ(動画・ゲーム・漫画等) | 約4,000円 |
| 交際費(娘の10歳誕生日パーティー含む) | 約22,000円 |
| 家具・家電購入費 | 0円 |
| レジャー費(コストコ10年ぶり・ミュージカル鑑賞旅行) | 約73,000円 |
| 支出(生活費)合計 | 約366,000円 |
大きい項目だけを合計すると、住居費124,000円+食費87,000円+レジャー費73,000円で284,000円、支出全体の約8割をこの3つが占めています。比率で見ると、こんな内訳になります。
ちなみに、我が家では「お小遣い制度」を設けていません。私も妻も、決まった額を自由に使えるお小遣いを特に必要と感じていないからです。その代わり、全体の予算の中でやりくりしています。特に妻は服やインテリアが好きなので、他の項目とバランスを取りながら、衣服・美容院代や日用品費、家具・家電購入費といった予算を毎年少しずつ増やすようにしています。もちろん、お小遣いという項目を作って自由に使えるようにする方法もあると思います。今のところは、このざっくりした管理方法で回しています。
平日のお昼は基本的にお弁当持参で、飲み物もマイボトル持参にしているので、外食費や飲料代がかさみにくいのも、我が家の食費が比較的抑えられている理由の一つだと思います。
なお上下水道代は2か月に1回の請求のため、8月分の約15,000円は2か月分の合計金額です。
車関連費には、ガソリン代や日常の整備代、タイヤ交換などが含まれます。自宅に駐車場があるため、駐車場代はかかっていません。
毎月の家計簿には出てこない、年払い・数年に一度の「見えない固定費」(固定資産税、火災保険、車検代、サブスク、保険など)が、月換算で約24,500円あります。これらは8月には実際の引き落としがなかったため、8月の支出合計(約366,000円)には含まれていません。
この「見えない固定費」まで含めると、8月の支出は約391,000円。基本の収入(月44万円)に対しては約89%という水準になります。
一方、積立投資は、ここまでの支出とは別に、毎月100,000円をオルカン(全世界株式インデックスファンド)にあてています。積立投資は「使ったお金」ではなく、現金を投資信託に形を変えているだけなので、支出には含めず分けて記録しています。使ったお金(支出)と、資産を積み増したお金(投資)を混ぜないことが、家計を正しく見える化するコツだと思っています。
最初から100,000円だったわけではありません。始めは児童手当の分だけを積み立てるところからスタートし、家計管理を続ける中で「もう少し増やしても生活が回りそうだ」と分かってきたので、段階的に金額を増やしてきました。大事なのは金額そのものより、「先取りで積み立てる」という仕組み自体だと思っています。金額を見て気後れした方は、こちらの記事もあわせて読んでみてください。
見えない固定費の一覧表や、我が家の保険方針(収入保障保険は夫のみで、妻と子どもは未加入)、将来の学費や修繕に備える積立の考え方は、別の記事にまとめています。
いつもの月より支出が多めになったのには、はっきりした理由があります。1つずつ振り返ります。
我が家の誕生日は、普段から本人の希望を聞いて5,000円までのプレゼント、ケーキ3,000円、飾り付け2,000円ほどが定番です。合計すると毎回1万円前後になり、正直「ちょっと高いな」と感じることもあります。それでも、子どもが毎年楽しみにしていること、妻も気合を入れて準備してくれていることを考えると、そこに水を差す気にはなれません。
今月は娘が10歳になる節目の誕生日でした。今年の希望は、握って遊ぶやわらかいおもちゃ「スクイーズ」のパンケーキ型。SNSで爆発的に人気なのだそうで、親としては初めて聞く単語でしたが、娘の「今」が伝わってくる選び方だなと感じました。プレゼント代を含めた交際費は約22,000円。金額だけ見ると大きく感じますが、10年という区切りにかけたお金だと思うと、削るつもりはまったくありませんでした。
今月、家族でコストコに行きました。娘が生まれる前以来なので、実に10年ぶりです。年会費に加えて、久しぶりということもあり、まとめ買いの誘惑に負けて予定より大きめの買い物になり、レジャー費を押し上げる要因の一つになっています。次回からは事前にリストを作ってから行こうと思っています。
家族で宿泊しながらミュージカル「アニー」を観に行きました。宿泊費・チケット代・移動費がまとまってかかる分、レジャー費への影響は大きいのですが、こうした体験にお金を使うことこそ、家計を「見える化」して安心を作ってきた理由でもあります。使うところにはきちんと使う、というメリハリです。
ここまで振り返って、正直に言うと、今の家計は少しメタボ気味だと感じています。目標にしているのは、食費と外食費を合わせて月80,000円以内、支出(生活費)合計を350,000円以内におさめること。8月の実績は、食費と外食費の合計が約87,000円、支出合計が約366,000円で、どちらも目標を少し超えています。大きなイベントが重なった月だったとはいえ、ここは来月以降も意識していきたいポイントです。
正直に言うと、カテゴリごとの予算は毎月きっちり守れているわけではありません。衣服代のようにその月だけ予算を大きく超えることもあれば、レジャー費のように年間の予算を早いペースで使ってしまっていることもあります。それでも、この予算を「絶対に守るためのルール」ではなく、「使いすぎに気付くための数字」だと捉えるようにしています。カテゴリ単位で多少ブレても、支出全体を手取りの8〜9割に収めながら将来に備えつつ、今の楽しみにもきちんとお金を使う。このバランスが取れていれば良しとする、というのが我が家の考え方です。細かい予算の使い方については、年の中間地点であらためて振り返る記事を別途書いてみたいと思っています。
8月は特別なイベントが重なった月でしたが、9月もレジャーの機会が多い月になりました。日帰りでお出かけした日、別の日には3家族でデイキャンプ、シルバーウィークには妻の実家への帰省もありました。詳しい金額は、また来月の家計簿でまとめてお伝えします。それでも、積立投資の100,000円だけは、支出が多い月でも変わらず先取りで確保しているので、ここを崩さないことは引き続き意識していきます。
9月の実際の金額は、こちらの家計簿にまとめました。
この記事の作成には、AI(Claude)のサポートを受けています。せっかくなので、今月の家計簿を見たコメントを「ふくろう先生」という名前のキャラクターに語ってもらいます。実在のファイナンシャルプランナーではなく、AIが家計を分析してコメントするキャラクターだと思って読んでください。
固定費そのものの見直し方は、こちらの記事にまとめています。
また、同じくらいの年代・家族構成の平均家計と比べてみた記事もあります。あわせてどうぞ。
このブログでは、今後も毎月、家計簿を包み隠さず公開していきます。同じように家計管理をしている方の参考になれば嬉しいです。来月もまたお会いしましょう。