固定費の削り方・先取り貯金・家計簿の作り方【家計の見直し実践編】
nikitomo1@gmail.com
家計の一歩
この記事は約5分で読めます
これまでの家計簿公開記事では、我が家の基本の収入(月44万円)や、毎月10万円の積立投資を、そのまま公開してきました。ただ、金額そのものは家庭によってさまざまです。そこで今回は、金額そのものではなく、収入の大きさに関係なく使える「考え方」の部分だけを取り出してお伝えします。
この記事は、収入や貯蓄の金額が違っても使える家計管理の考え方を知りたい方に向けて書いています。読むと、金額ではなく割合で家計を考える方法と、収入が少なくても続けられる貯め方の仕組みが分かります。
正直、月44万円とか10万円の積立とか言われても、ちょっと別世界の話に感じちゃいます…。
そうですよね。金額の大小は家庭ごとに違って当然なので、今日は金額を全部いったん脇に置いて、仕組みの話だけします。
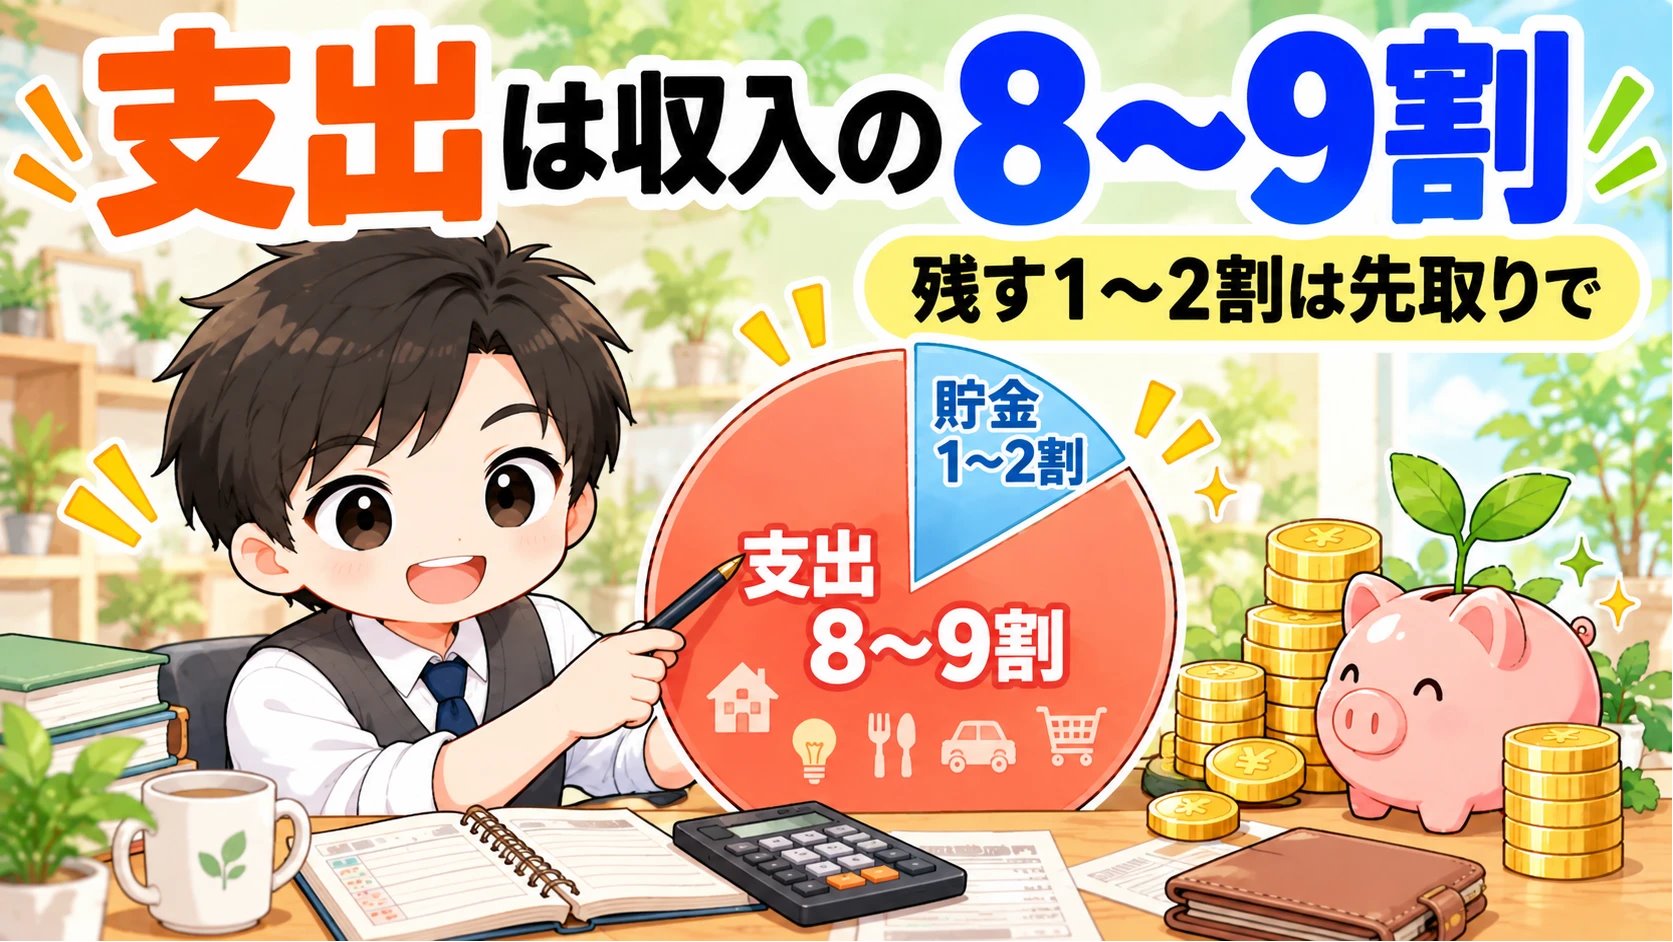
みなさんは、収入のうち何割を、貯蓄や積立にまわせているか、把握していますか?
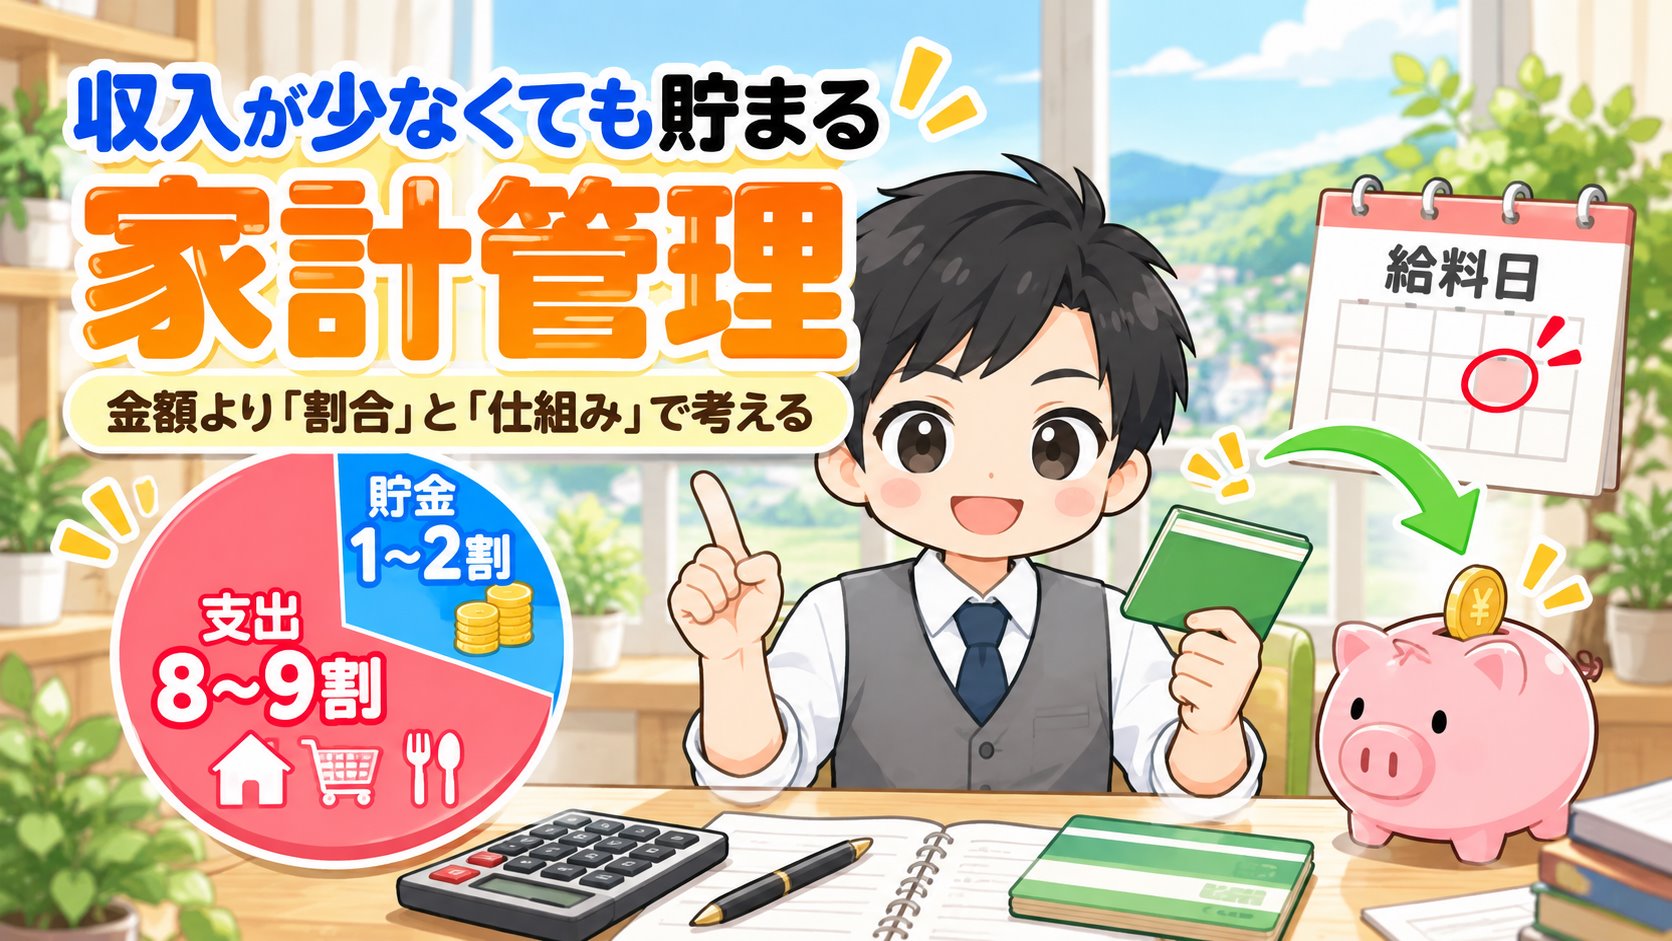
我が家では「支出を基本収入の8〜9割におさめる」ことを目安にしています。これは金額のルールではなく割合のルールなので、収入がいくらでも同じように使えます。
収入を100%としたときの考え方
収入がいくらでも、同じ割合で考えます(円グラフは目安のイメージです)
金額そのものは家庭によって全然違いますが、「収入の1〜2割を残す」というゴールは同じです。まずは自分の収入にこの割合を当てはめて、目安の金額を出してみるところから始められます。
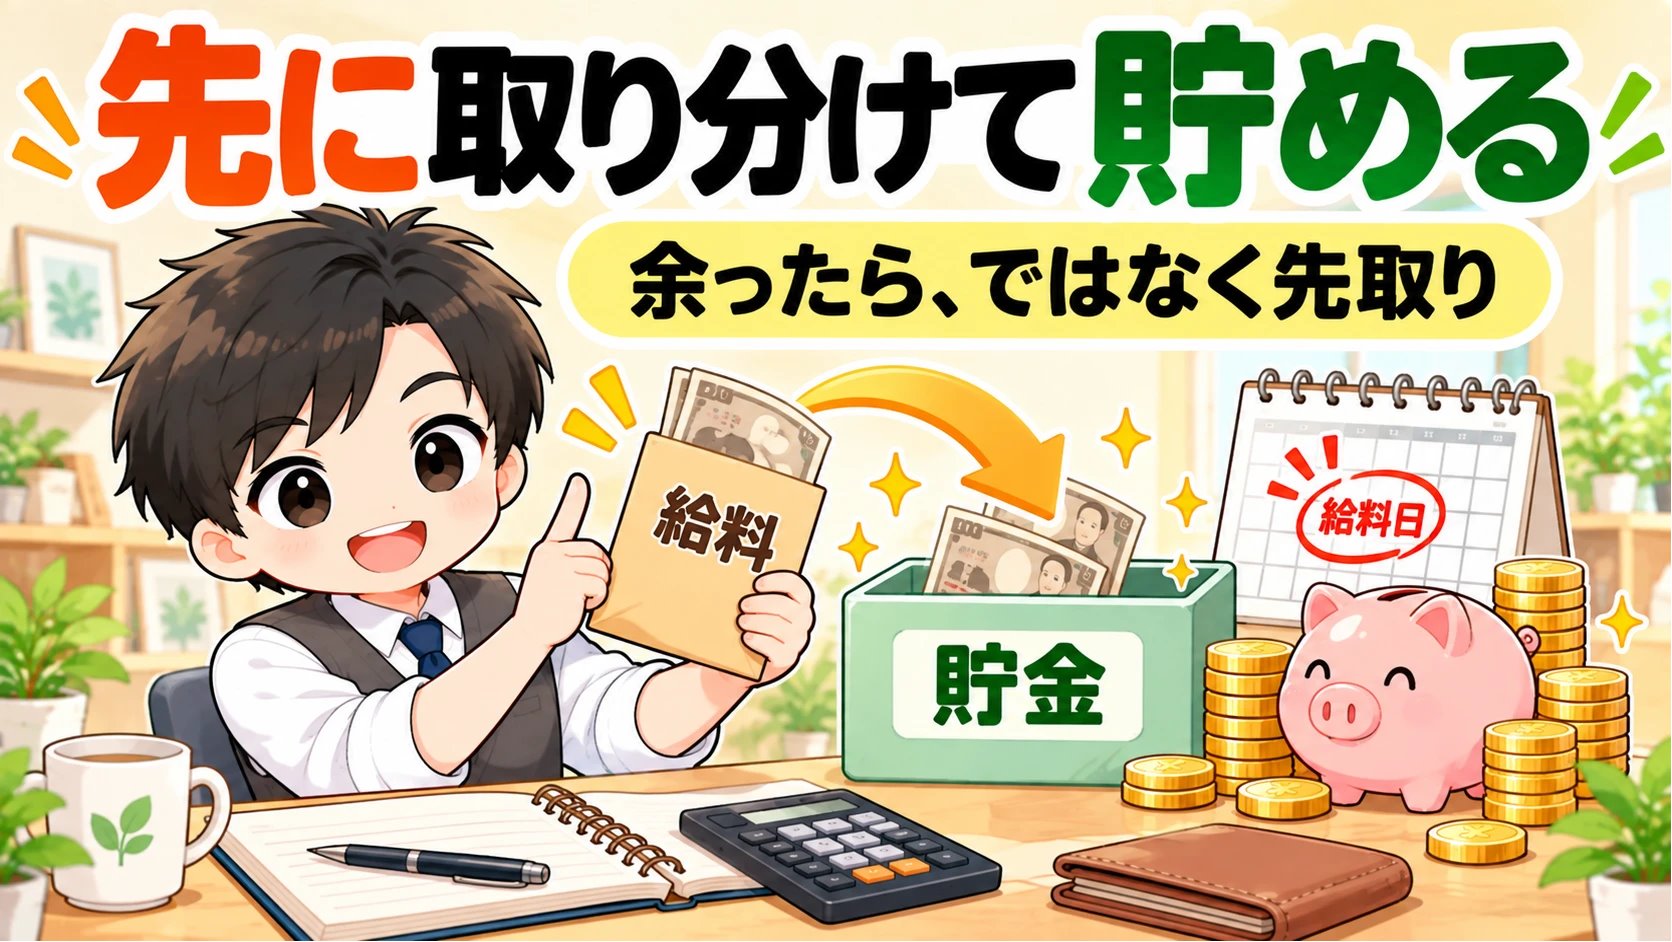
我が家は積立の一部を、貯めておいた賞与から出しています。でも、これは「賞与がないとできない」という話ではありません。大事なのは先取りで積み立てる、という仕組みそのもので、賞与の有無は関係ありません。
賞与がない場合は、毎月の収入から、給料日に真っ先に一定額を別口座に移してしまう「先取り貯蓄」で同じ効果が作れます。金額は5,000円でも1万円でも構いません。大事なのは、余ったら貯めるのではなく、先に取り分けてから残りで生活する順番にすることです。
でも、うちは賞与がないので、先取りなんて無理かも…。
賞与は関係ないですよ。毎月5,000円でも、給料日に先に取り分ければ、同じ仕組みが作れます。
我が家も、積立投資は最初から今の金額だったわけではありません。始めは児童手当の分だけを積み立てるところからスタートし、家計管理を続ける中で少しずつ増やしてきました。小さく始めて、様子を見ながら増やしていくというやり方で十分だと思います。
以前の記事で、自治会費や固定資産税、車検代といった「年1回・数年に1回」の支出を月換算で洗い出す方法を紹介しました。これも収入の大小に関係なく効果があります。急な出費で慌てないための備えとして、どの家庭にとっても効果が大きい方法です。
やり方は同じです。年払い・数年に1回払いのものを書き出して、月あたりの金額に割り算するだけ。金額の大きさに関わらず、誰でもすぐできます。
月あたりの金額の出し方
我が家では、カテゴリごとの予算を毎月きっちり守れているわけではありません。それでも良しとしているのは、予算を「絶対に守るルール」ではなく「使いすぎに気付くための数字」だと捉えているからです。
予算=守るルール
オーバーすると、
自分を責めてしまいがち
予算=
気付くための数字
✔ 使いすぎに気付いて、
次の一手を考えられる
この考え方も、金額の大きさとは関係ありません。予算オーバーを責めるより、まず「今月何にいくら使ったか」を把握することの方がずっと大事です。把握さえできていれば、次の一手を考えられます。
なるほど、金額じゃなくて「割合」と「仕組み」なんですね。それなら真似できそうです。
そうなんです。うちの金額はあくまで一例で、大事なのはその裏にある考え方の方だと思っています。
考え方だけ聞いても、結局何をすればいいのか分かりにくいと思うので、今日からできることを4つに絞りました。全部やらなくて大丈夫です。1つだけでも試してみてください。
今日のやることメモ
どれも5分もあればできることばかりです。気が向いたときに、まずは1つ試してみてください。
「紙に書き出す」というのは、スマホのメモでも構いませんが、手を動かして書くこと自体に効果があると感じています。
PR広告を含みます
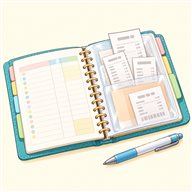
我が家で使っている家計簿ノート
日付フリーで、思い立った月からすぐ始められます。月ごとのクリアポケットにレシートを挟めて、年間収支やボーナスのまとめ欄もあります。
Pavot ハウスキーピングブック
1,870円(2026/9/30時点)
今回お伝えした4つは、どれも金額の大小に左右されません。
今日のまとめ
それでも、地域や状況によっては、どうしてもこの割合通りにいかない月もあると思います。そんな時は、自分を責めなくて大丈夫です。「今はこういう状況なんだ」と一旦受け止めるだけでも十分で、少しずつで構いません。
我が家の金額は、あくまで我が家の場合の一例です。大事なのは金額そのものより、この考え方を自分の家庭の数字に置き換えて、仕組みとして回していくことだと思っています。
「見えない固定費」の洗い出し方と、将来の学費や修繕に備える積立の考え方は、こちらの記事で詳しく紹介しています。毎月の実際の数字は、家計簿公開の記事で見られます。