注文住宅の付帯工事費とは?約218万円の内訳を全公開|本体工事との違いと、見積りの確認ポイント
nikitomo1@gmail.com
家計の一歩
この記事は約6分で読めます
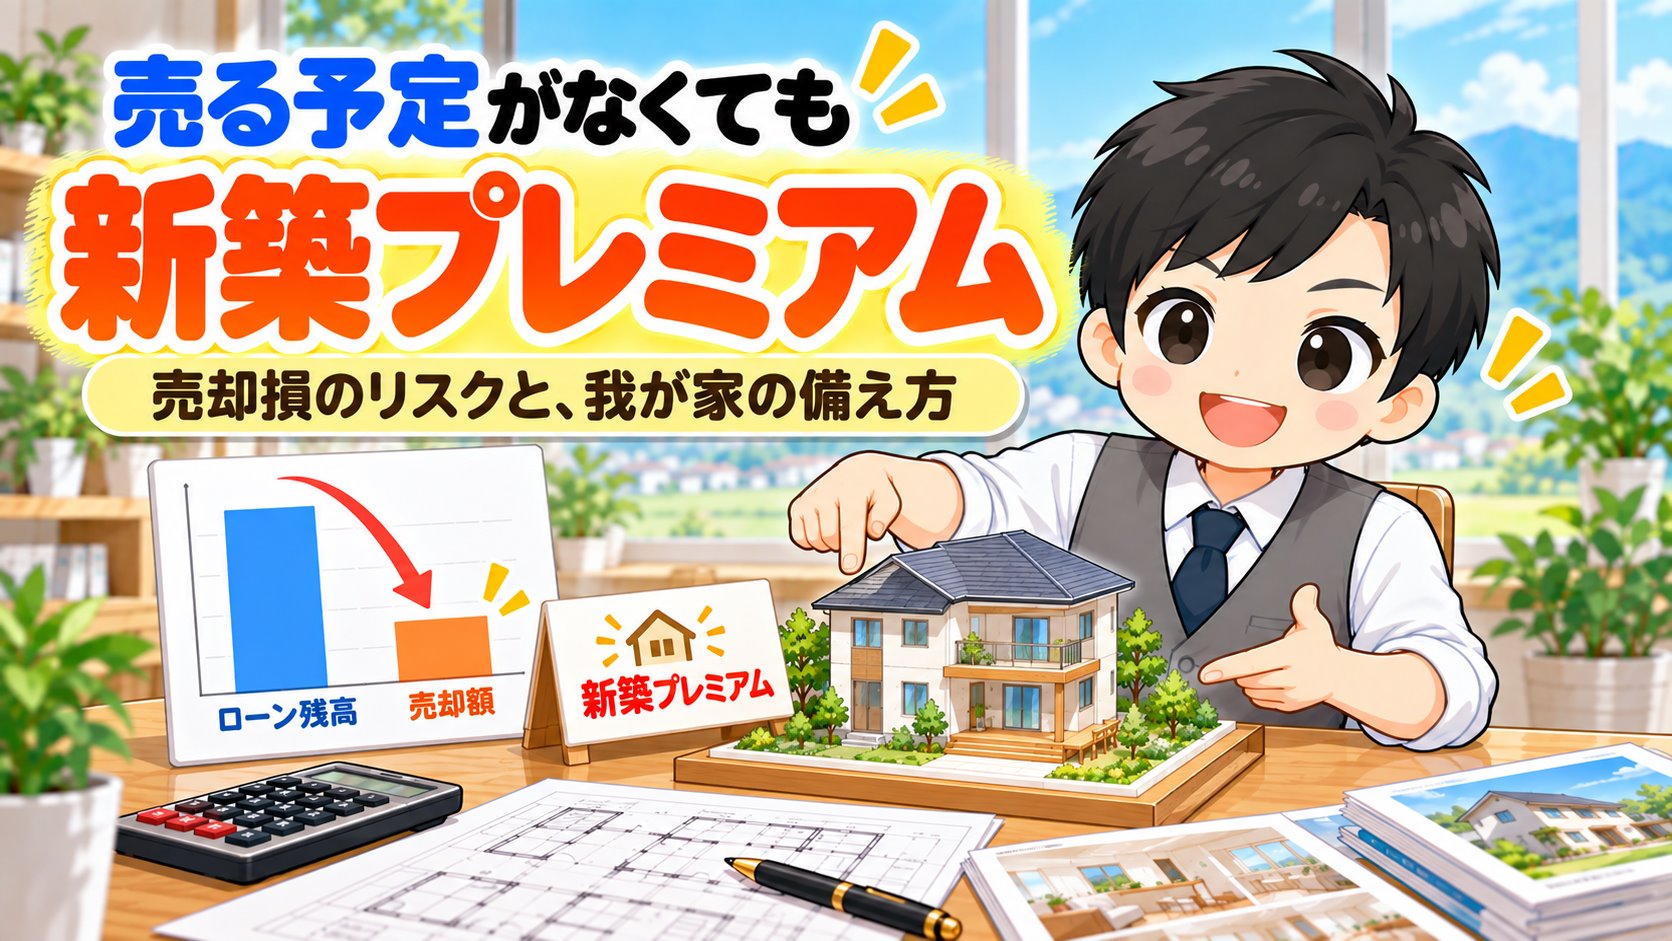
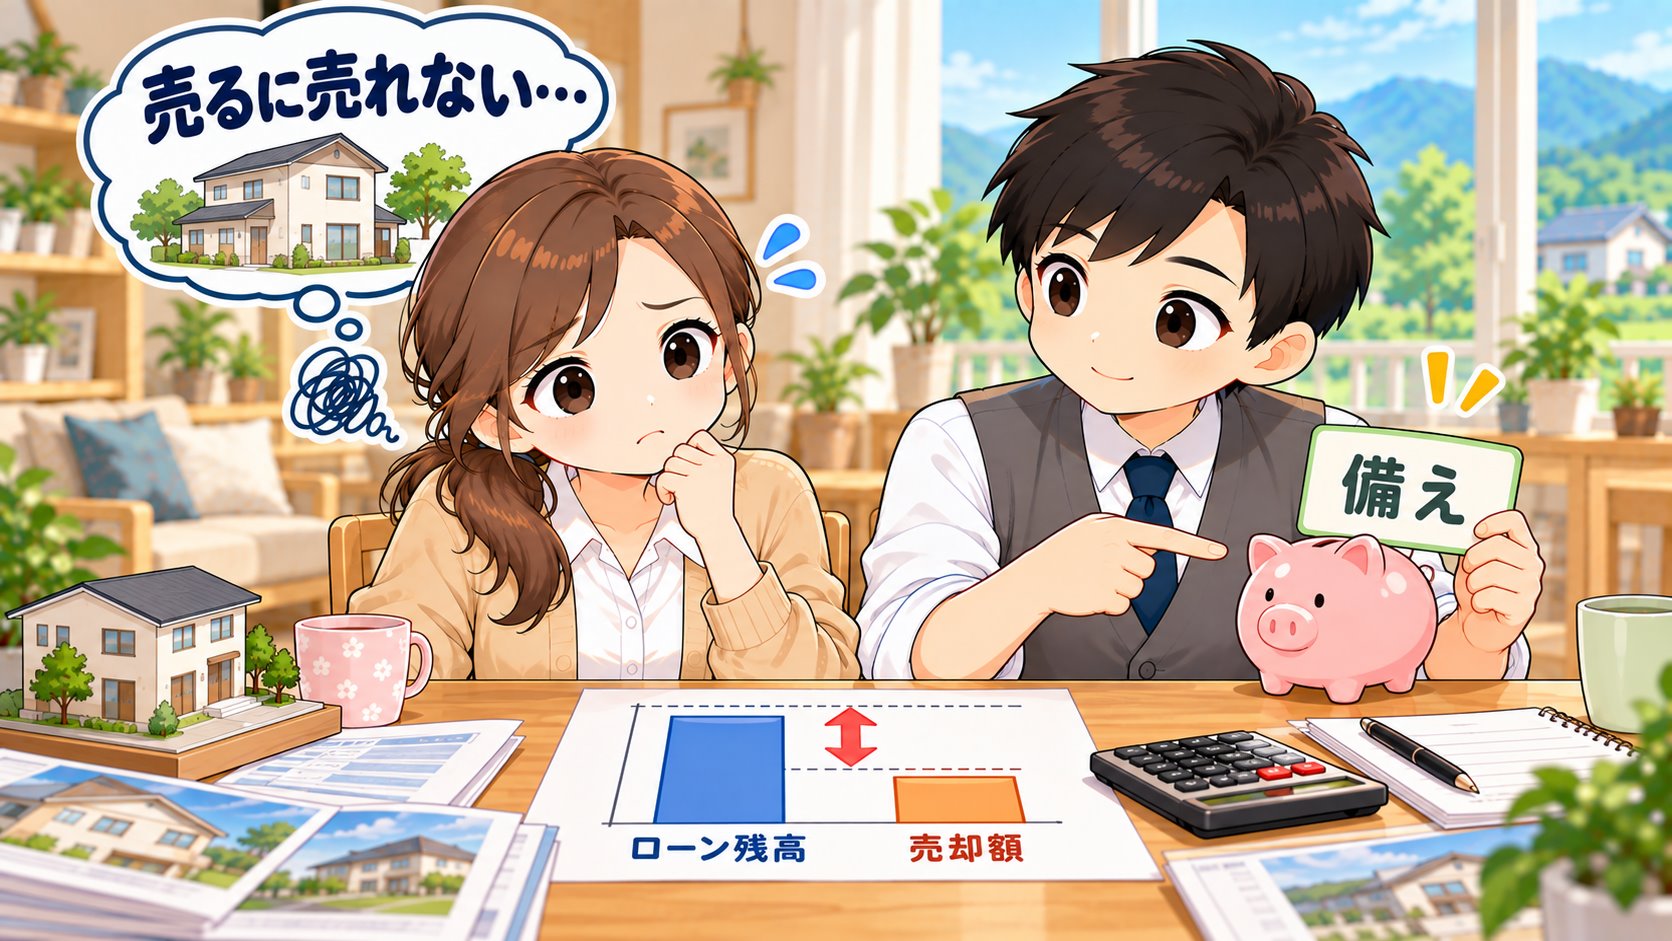
家を建てたあとに、転勤や病気、家族の変化などで、「家を売らなければならない」ことになったら、どうしますか。そのとき、家の売却額が、住宅ローンの残りより低いと、売るに売れなくなってしまいます。
この記事は、これから注文住宅を建てる方に向けて、新築プレミアムと、売却損のリスクを、我が家の備え方とあわせてまとめています。
「売る予定はないから、関係ない」と、思っていませんか?
(この記事は、我が家の考え方と目安をまとめたものです。家の売却や投資を、おすすめするものではありません)
売る予定はないけど、もし売ることになったら、ローンが残ってしまいそうで、不安…。
大丈夫。新築プレミアムの考え方と、我が家の備え方を、順番に紹介するね。
新築の家の価格には、建物や土地そのものの価値のほかに、広告や営業にかかった費用、モデルルームの運営費などが、上乗せされていると言われています。この上乗せ分が、新築プレミアムです。
一度、人が住むと、その家は「中古」になります。中古として売るときの価格には、この上乗せ分が、残りにくいと言われています。解説サイトでは、新築の販売価格の、2〜3割ほどになる場合があるとされています。
新築プレミアムは、主に、分譲住宅やマンションで、よく使われる言葉です。注文住宅は、少し事情が違いますが、我が家は「建てた直後から、価値が下がる分がある」と考えて、備えることにしました。
新築のときの価格と、中古になったときの価格(イメージ図)
※考え方を示すためのイメージ図です。割合は、解説サイトで「2〜3割になる場合がある」とされている目安から作っています。
家を売るときに、「いくらで売れるか」を考えるには、土地の価格の見方を知っておくと便利です。土地には、同じ土地でも、目的ごとに、4つの価格があり、一物四価と呼ばれています。
| 実勢価格 | 実際に、市場で売り買いされる価格。売るときに、いちばん関係する価格です。 |
| 公示地価 | 国土交通省が、毎年3月に公表する、土地の基準になる価格です。 |
| 路線価 | 国税庁が、毎年7月に公表する、相続税や贈与税の計算に使う価格です。公示地価の約8割が、目安と言われています。 |
| 固定資産税評価額 | 市区町村が、固定資産税の計算に使う価格です。3年に一度、見直されます。 |
一物四価|公示地価を100としたときの、目安のちがい
※路線価は約8割、固定資産税評価額は約7割が、一般的な目安と言われています。地域や時期で変わります。
売るときの価格は、実勢価格です。公示地価や路線価と、同じとは限りません。また、建物は、土地とは別に、築年数に応じて、評価が下がっていく傾向があります。
(参考:国土交通省、国税庁、総務省などの解説。三井住友トラスト不動産、解説サイト)
家を売るときは、住宅ローンを、完済する必要があります(銀行がつけている抵当権を、外すためです)。売却額が、ローンの残りより低いと、その差額を、自分で用意しなければなりません。
例(仮の数字)|建物のローンの残りが2,000万円で、売却損が2割のとき
※不足の400万円は、貯金などから払ってはじめて、ローンを完済して売ることができます。
この差額を、貯金から払えれば、家を売って、住み替えられます。払えないと、「売るに売れない」状態になり、転勤や介護、家族の事情で、家を移りたいときに、選べる道が、せまくなります。
土地の値段が上がれば、差額は小さくなりますし、下がれば、大きくなります。建物と土地を、あわせて、備えておくと安心です。
我が家は、売る予定はありませんが、次の4つを、実行しています。
家の形でも、備えています。次の2つは、買う人の数が減りやすいので、避けました。
我が家の目安は、建物にかかったローンの残りの、2割を、手元の資金や金融資産として、持っておくことです。ハウスメーカーで建てる場合は、3割を目安にすると良いと、考えています。
備えの目安|建物のローンの残りが2,000万円の場合
※ローンの保証料や事務手数料などの諸経費、外構、太陽光は、この計算に入れていません。
ハウスメーカーで建てる場合を、3割にしたのは、新築プレミアムが、大きいと考えるためです。広告や営業の費用も、建物の価格に、含まれていると考えられます。
土地と建物がセットの建売住宅は、新築プレミアムが乗りやすいと言われています。我が家は注文住宅なので、建売で買った経験はありませんが、目安として、3割など、多めに見ておくと安心だと考えています。建物の代金は、売買契約書に、土地と分けて書かれていることが一般的です。契約書で確認して、建物部分のローンの残りを考えてみてください。
ローンの保証料や事務手数料などの、諸経費は、この計算に入れていません。売るときの価格に、上乗せされにくい費用ですが、備えの目安は、わかりやすくするため、建物部分だけにしました。外構や太陽光なども、同じです。実際の損は、この目安より、大きくなることもあります。
あくまで、我が家の目安です。土地の値段や、建物の状態、時期によって、売却額は変わります。
新築のときに乗っていた、新築プレミアムは、一度住むと、価格から、なくなると考えられます。反対に、築年数がたった中古住宅は、新築プレミアムが、乗っていないので、そこから先は、価値が落ちにくいと考えています。
そのため、売却額は、建てた直後に、大きく下がり、そのあとは、立地の力で、変わっていくと考えています。立地は、次のような場所を、選びました。
我が家の土地は、駅前の住宅地です。
立地では、ハザードマップの確認も必要です。我が家も、建てる前に確認しました。洪水、土砂災害、津波、地震の揺れやすさなど、その土地の災害リスクが分かります。災害のリスクが高い場所は、買う人が敬遠しやすく、売るときに不利になる可能性があります。
ハザードマップは、国土交通省の「ハザードマップポータルサイト」や、市区町村のホームページ、窓口で見ることができます。不動産会社は、契約の前に、水害(洪水・雨水出水・高潮)のハザードマップでの土地の場所を説明することが、義務になっています(2020年8月28日から)。土砂災害警戒区域などに入っているかどうかは、別に説明されますが、ハザードマップでの場所の説明が義務なのは、水害だけです。地震の揺れやすさなどは、自分で見ておく必要があります。
特に、水災(洪水や高潮などの水の災害)の確認は、しておくと良いです。火災保険の水災の補償は、保険料が高く、水災のリスクが高い地域ほど、さらに高くなります。2024年10月からは、水災の保険料が、市区町村ごとに5つの区分に分かれました。土地選びの段階で、水災のリスクを知っておくと、建てたあとの保険料の負担も、見通しやすくなります。
土地の場所は、あとから変えることができません。だから、建てる前に、「売るとき」のことも、少しだけ、想像しておくと良いと思います。
何かあったときに、ローンの返済額より、売却額が低いと、売るに売れなくて困ります。そんなことにならないように、売る予定がなくても、備えを想定しておくことをおすすめします。
不安がある方は、建てる前に、不動産会社や金融機関、ファイナンシャルプランナーなどに、相談してください。
建てると決めた理由は、こちらにまとめています。
本体以外にかかったお金は、こちらにまとめています。
ローンの家計管理は、こちらにまとめています。