キャッシングやリボ払い、どう返そうか悩んでいませんか|一人で抱え込まなくていい
nikitomo1@gmail.com
家計の一歩
この記事は約6分で読めます
奨学金の返済が落ち着いて、手元に少し余裕が出てくると、次に必ずぶつかる壁があります。奨学金を先に返すべきか、新NISAを始めるべきかという問題です。
この記事は、奨学金の返済に余裕が出てきて、繰上返済か新NISAかを迷っている方に向けて、判断の基準と私の経験をまとめています。読むと、自分の状況ではどちらを先にすればよいか、判断する手順が分かります。
「余ったお金は、とりあえず投資へ」…危険かもしれません
(登場人物は架空です。よくあるケースをもとにした例です)
奨学金の返済が少し落ち着いたので、余ったお金を全部、人気の個別株につぎ込みました!
生活費の現金がない状態で、1社に集中して買うと、株価が下がったときに、生活が苦しくなります。
下がったときに現金が足りなくて、カードローンで穴埋めをしてしまいました…。
金利と、生活費の現金を先に確認しましょう。順番を間違えると、返済も投資もつらくなります。
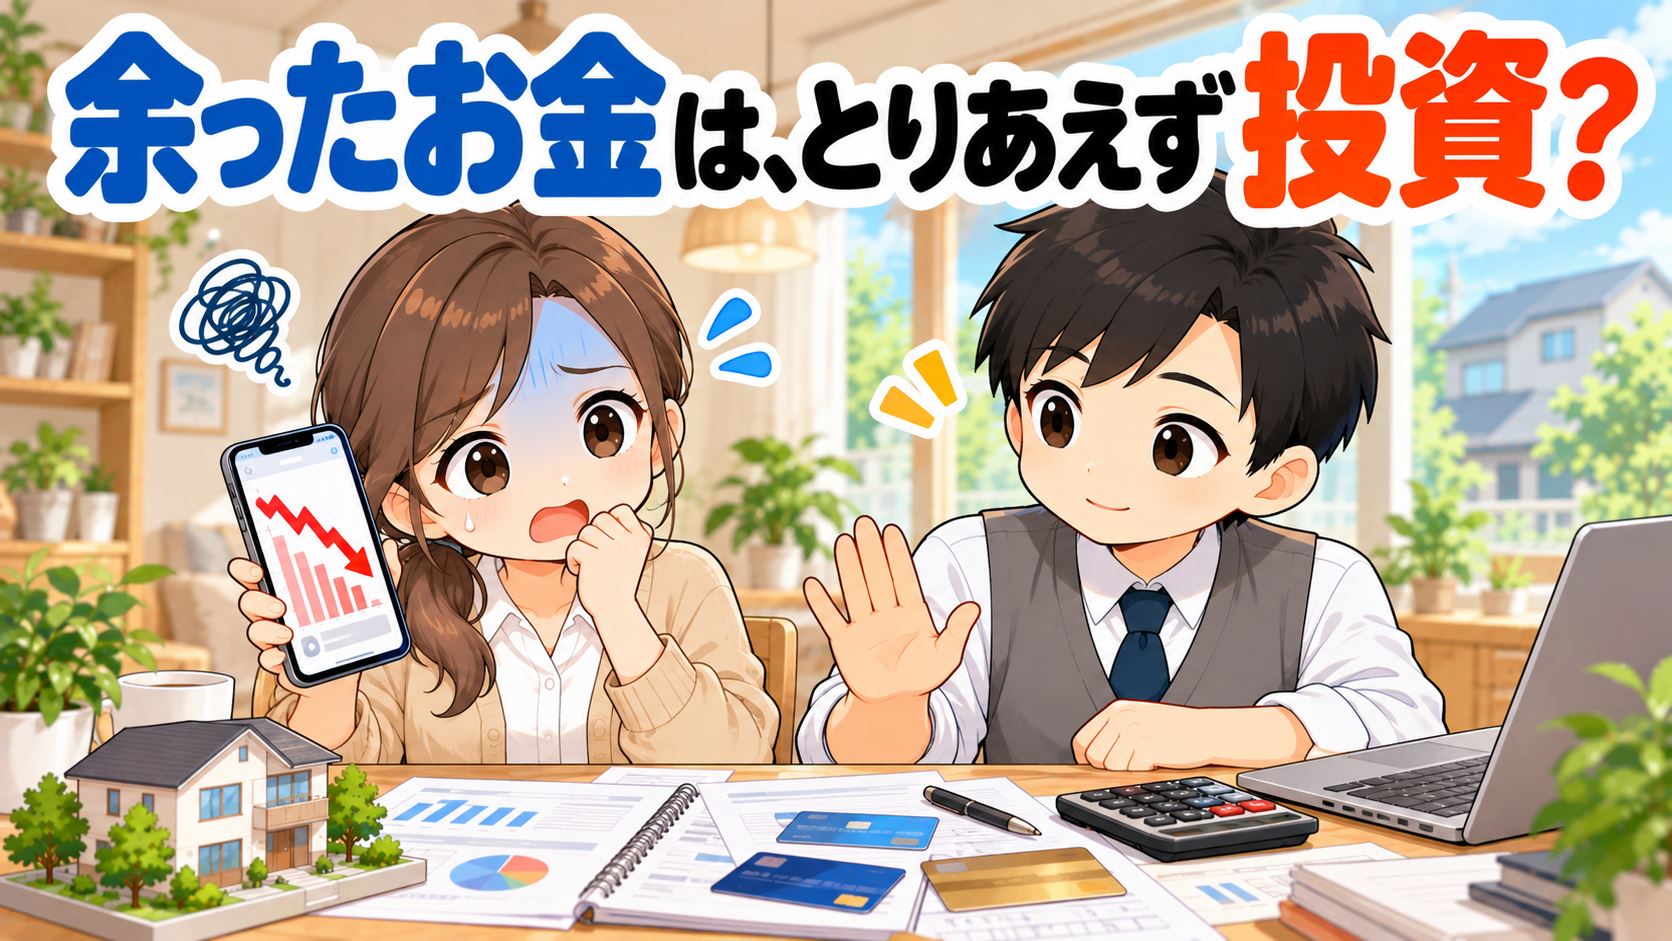
では、奨学金の返済に余裕が出たとき、どう判断すればよいのでしょうか。判断の基準を、順番にお話しします。
どちらも正しく見えるため、判断がつかないまま何もしない期間が続いてしまいがちです。私自身も、繰上返済を先に選び、投資は個別株の失敗から始めた経験があります。この記事では、判断の基準と、私が選んだ順番、そして実際にやってしまった失敗をお話しします。
返済額そのものを減らす公的な制度(減額返還・返還期限猶予)については、こちらの記事にまとめています。
みなさんの奨学金は、第一種(無利子)ですか、第二種(有利子)ですか? ちゃんと確認していますか?
最初の判断の基準は、奨学金の金利です。あわせて、返済が残っていることが気持ちの重荷になっていないかや、生活費の現金があるかも、大事な判断材料になります。
| 状況 | 繰上返済を優先 | 新NISAを優先 |
|---|---|---|
| 奨学金の種類 | 第二種(有利子)で金利が高め | 第一種(無利子)など低金利 |
| 返済への心理的負担 | 大きい(不安が減ること自体がリターン) | 特に気にならない |
| 生活防衛資金 | – | すでに確保済み |
| 運用できる期間 | – | 15年以上見込める |
かんたん判断フロー(あくまで目安です)
いいえ ▼
いいえ ▼
はい ▼
判断の軸になるのは奨学金の金利です。第二種奨学金には利息がつきます。
金利が高めに設定されている場合や、返済が残っていること自体が精神的な負担になっている場合は、繰上返済を優先する価値があります。不安が減ること自体がリターンだと考えてよいのです。
なお第一種奨学金は無利子のため、急いで返しても金銭的なメリットはありません。
一方、第一種奨学金のように利息がつかない場合は、手元のお金を投資に回す選択にも合理性があります。
ただし投資には元本割れの可能性があります。必ず増えるわけではない点は、しっかり押さえておいてください。
繰上返済にも投資にも共通して、先に確保しておきたいものがあります。生活費の3か月から6か月分の現金です。
手元の現金がない状態で繰上返済を進めると、急な出費に対応できず、結局また借りることになりかねません。まずは生活の土台を確保してから、繰上返済か投資かを選ぶ順番にしてください。
ここからは私自身の話をします。結論から言うと、私は投資よりも先に奨学金の繰上返済を選びました。
数字だけで考えれば、投資に回したほうが有利だったかもしれません。それでも返済を先にしたのは、借金がなくなったときの解放感が想像以上に大きかったからです。毎月決まった額が引かれる前提で生活を組み立てなくてよくなり、気持ちの余裕が生まれました。
投資に手を伸ばしたのは、返済が終わってからです。もともと私は、株なんてギャンブルで、お金は汗水たらして得るものだと本気で思っていました。だからこそ、失っても大丈夫な範囲で少しずつ増やす形にしたのです。
どちらが正解かは、数字だけでは決まりません。返済が心の重荷になっているなら、先に返してしまうのも十分に合理的な判断だといえます。
ここからは、私が実際に転んだ話をします。良かれと思ってやったことが、かえって家計を悪くすることがあるのです。しかも厄介なのは、やっている本人には正しいことをしている感覚があるという点にあります。だからこそ人の失敗談が役に立ちます。2つ紹介しますので、同じ道をたどらないための参考にしてください。
奨学金を完済したあと、地元の金融機関で投資を始めました。最初に選んだのは個別株です。
応援したい会社だったので、株価そのものは気になりませんでした。株主優待もあり、持っていること自体は楽しかったのです。それでも結果は失敗に終わりました。
振り返って思うのは、最初の一歩として個別株はハードルが高かったということです。1社を自分で選んで買う判断には、それなりの知識と覚悟がいります。投資に触れたことのない状態から始めるには、大きなチャレンジでした。
今は全世界株式のインデックスファンドを積み立てています。自分で銘柄を選ばなくてよい方法のほうが、返済を抱えた家計には無理がありませんでした。
最後に、これだけは避けてほしいという失敗を挙げます。奨学金の返済に困り、カードローンで一時的に埋めてしまうケースです。
奨学金の金利は、民間のローンと比べて低く設定されています。高い金利の借金に置き換えるのは、明らかに逆効果です。
返せないときは、借りるのではなく制度を使ってください。一時しのぎで借りたお金は、必ずあとから重くのしかかります。
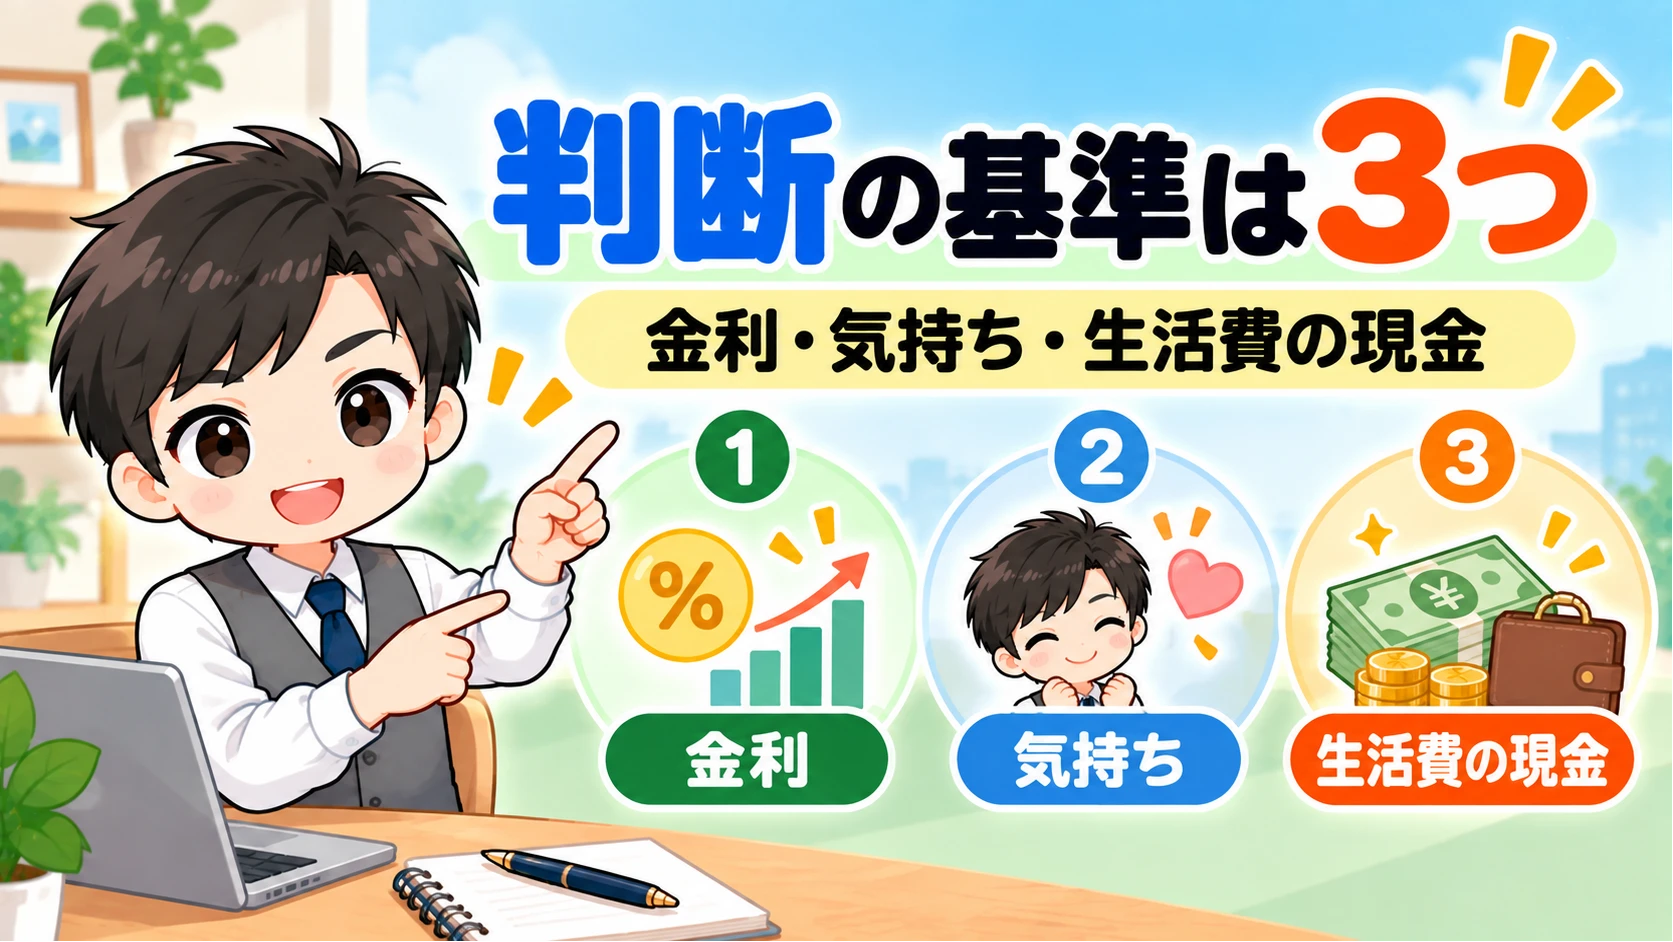
奨学金の繰上返済か新NISAかは、どちらが正解というものではありません。奨学金の金利と、返済が気持ちに与える負担、そして生活費の3か月から6か月分の現金があるかどうか。この3つで判断してください。
返済に追われているときは、まず制度を使って負担を軽くすることが先です。また、返済のめどが立ったら、家計そのものを立て直す番です。固定費の削り方や先取り貯金の作り方は、こちらにまとめています。