奨学金は繰上返済か新NISAか|迷ったときの判断基準と、私の失敗談
nikitomo1@gmail.com
家計の一歩
この記事は約5分で読めます
うっかりキャッシングやリボ払いに手を出してしまい、どう返していこうか一人で悩んでいる。そんな方に向けて、今回は書いてみようと思います。私自身、若い頃に自分自身の奨学金と、家族の借金を返済しながら、家計と向き合ってきた経験があります。「借金」「多重債務」という言葉は重く感じるかもしれませんが、状況を大げさにとらえる必要はありません。今回は、その経験も踏まえて、前向きな気持ちで読める内容をまとめてみようと思います。
最初にお伝えしておくと、私は専門家ではないので、手続きの詳しいやり方はここでは書きません。「こういう考え方がある」「こういう制度がある」ということだけ、知っておいてもらえたらと思います。
キャッシングやリボ払いは、手軽に借りられる分、一度手を出すと抜け出しにくい構造になっています。返済のために新しく借りて、また返済のために借りて…という悪循環に入ってしまうと、自分の意志だけではなかなか止められません。まずは「借りやすさ」と「抜け出しにくさ」がセットになっているという構造そのものを知っておくことが、最初の一歩だと思います。
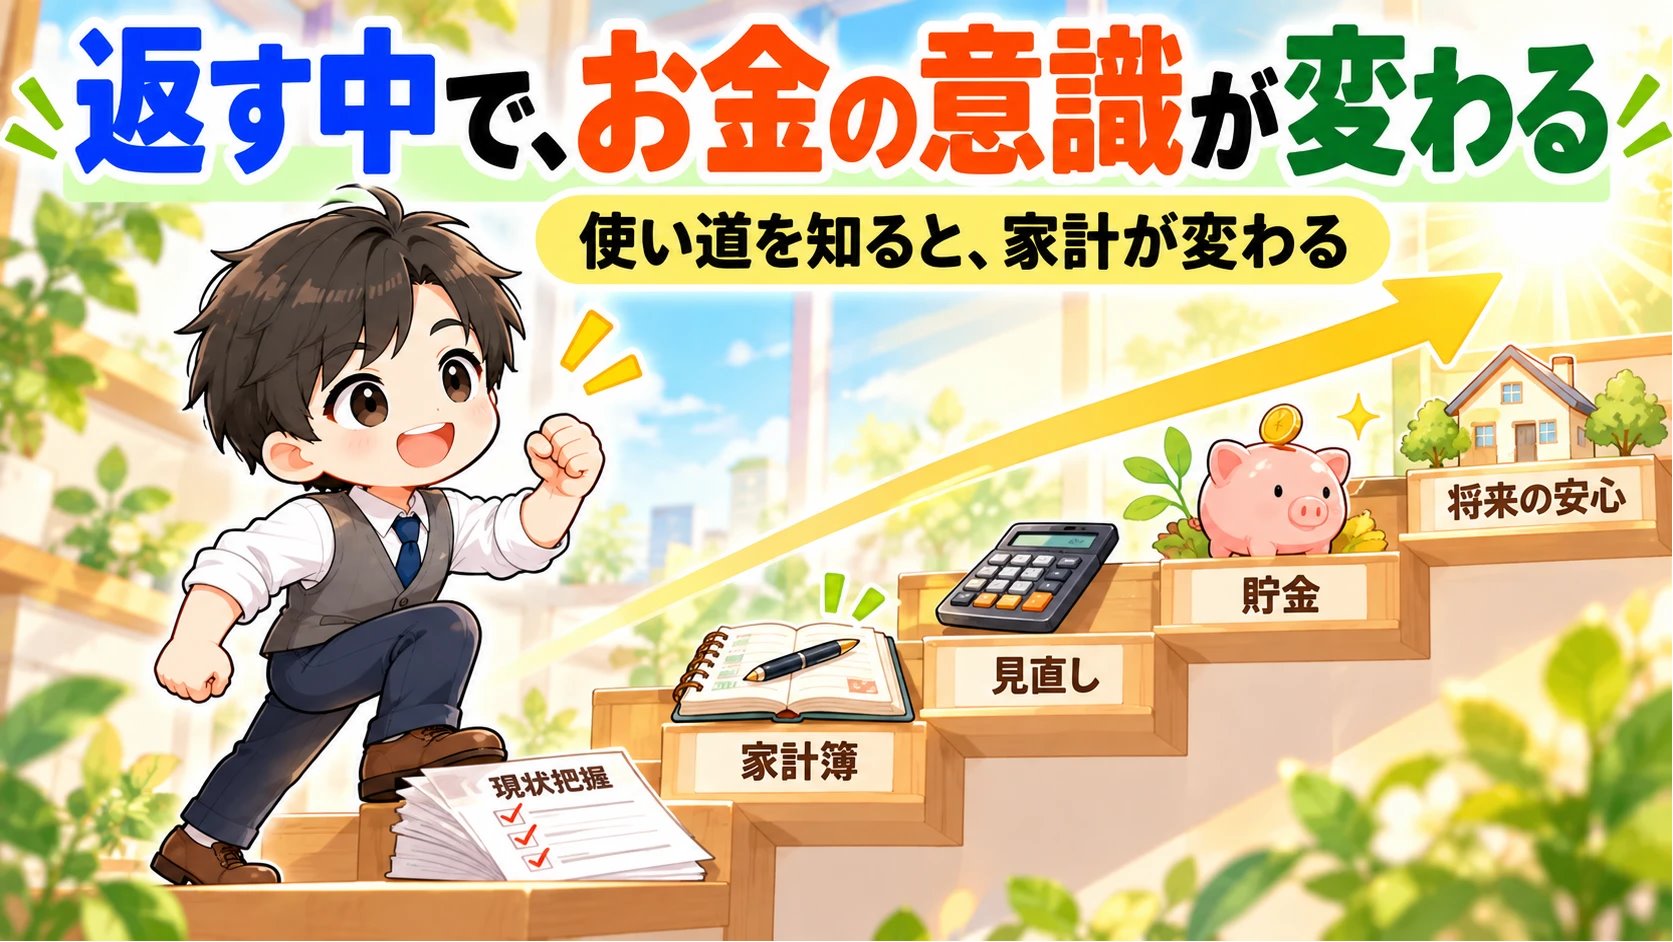
私自身、自分の奨学金と家族の借金を、できるだけ自分の力で返していく中で、家計に対する意識が大きく変わりました。「何にいくら使っているか」を把握すること、優先順位をつけてお金を使うことは、返済に向き合う中で自然と身についていったように思います。
実際に支出を把握して家計を見直してみると、自分では気付かないまま無駄に使っていた支出や、他のものに置き換えても満足感が下がらない支出が、意外といろいろ見つかります。返済のためだけでなく、こうした発見自体が家計管理を続けるモチベーションになります。
大変な時期ではありましたが、今振り返ると、この経験が今の家計管理の土台になっています。しんどい時期でも、そこには意味があると思っています。
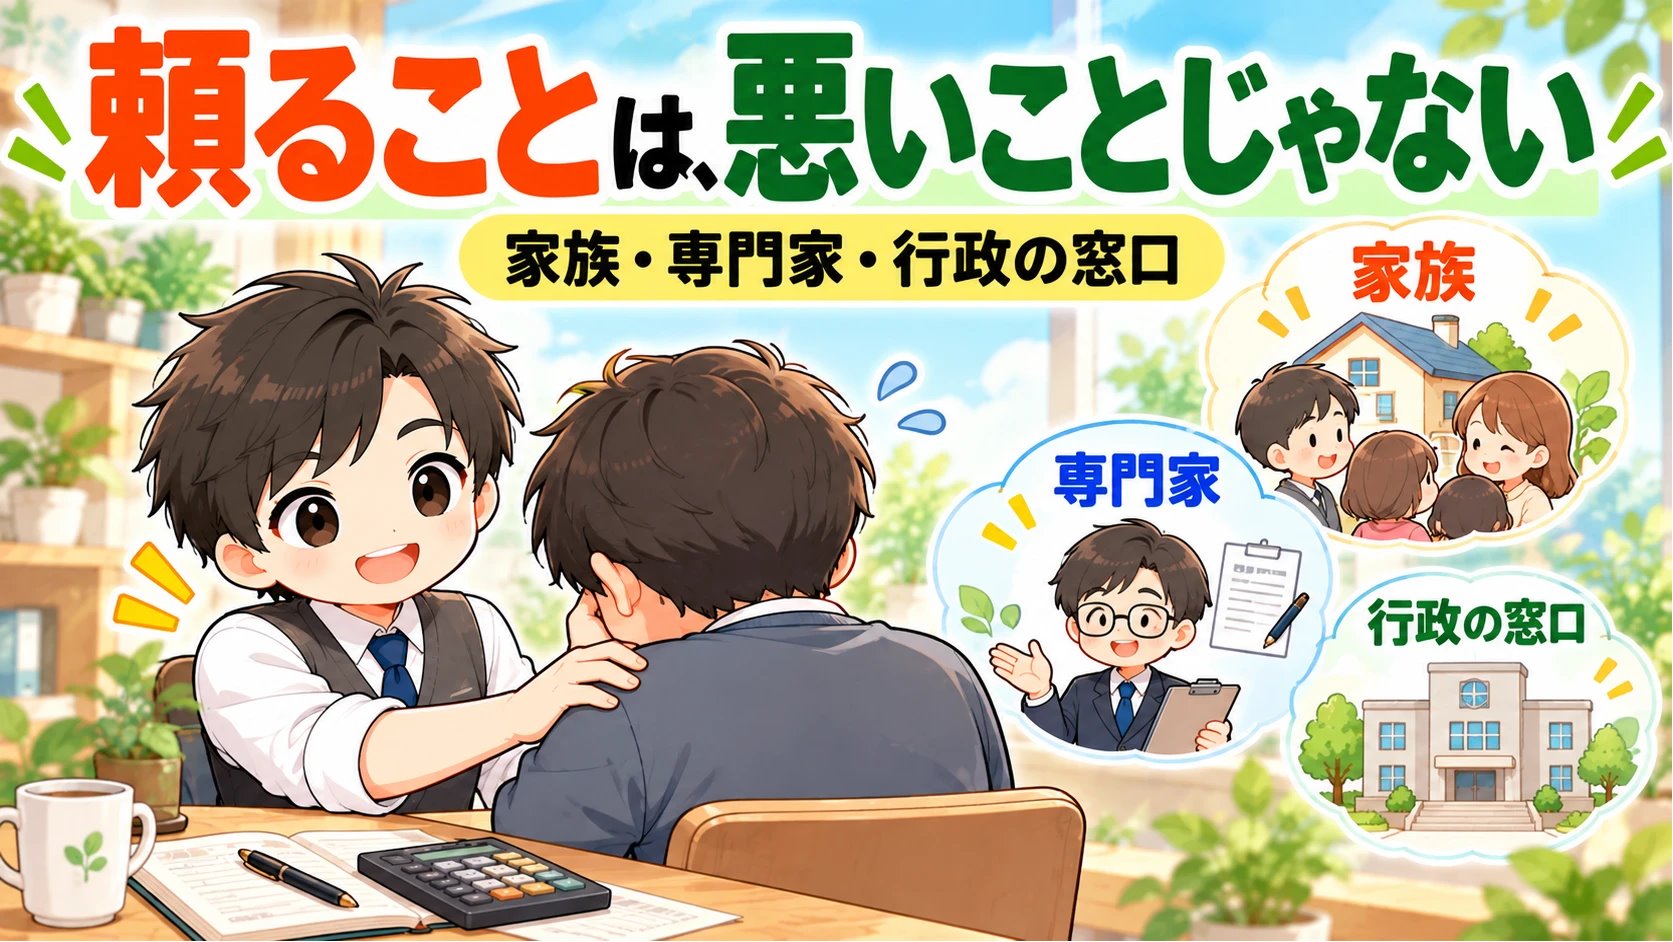
できるだけ自分の力で、とお伝えしましたが、一人で抱え込む必要はありません。立て直すには、何かしらの「きっかけ」が必要なこともあります。家族に借りることや債務整理も、後ろめたいことではなく、生活を立て直すための前向きなきっかけの一つだと捉えてみてください。状況によっては、次のような選択肢もあります。
家族から借りるという選択をする場合、「いつ・いくら返せるのか」はもちろん大切です。ただ、貸す側の家族が本当に知りたいのは、それ以上に「これからの生活をどう立て直していくのか」ということだと思います。支出をしっかり整理し、管理を続けていく姿勢を見せることが、家族との信頼関係を保つことにつながります。
家計の立て直し方については、こちらの記事も参考になると思います。
返済がどうしても難しくなった場合は、債務整理(任意整理・個人再生・自己破産など)という法的な手続きもあります。手続きの詳しい内容はここでは書きませんが、「一人で背負い続けなくても、法律に基づいた解決方法がある」ということだけは知っておいてもらえたらと思います。
法テラス(日本司法支援センター)や、お住まいの自治体には、多重債務に関する無料相談窓口があります。誰にも言えずに一人で悩んでいる方は、まずはこうした公的な窓口に話してみるところから始めてみてください。
ともやんさんも、そういう時期があったんですね。
はい。あの経験がなかったら、今こうして家計簿を公開してもいないと思います。
返済がしんどい今だからこそ、お伝えしたいことがあります。「返済が終わったらどうするか」は、返済が終わってから考えるのではなく、まだ苦しい今のうちに決めておくことが、極めて重要だと思っています。
人は、喉元過ぎれば熱さを忘れます。返済という苦しい時期を乗り越えた瞬間、その苦しさも、そこから学んだこともすっと忘れてしまいがちです。同じことを繰り返さないためには、忘れてしまう「後」ではなく、まだ覚えている「今」のうちに決めておく必要があります。
具体的でなくても構いません。「同じ借り方は二度としない」「お金についてちゃんと勉強する」「家計簿をつけ続ける」。そんな一言で十分です。今つらい思いをしているからこそ、その一言には重みが出ます。
返済に追われている間は、下を向いて地面ばかり見ながら歩いているようなものだと思います。目の前の一歩をこなすだけで精一杯で、顔を上げる余裕もありません。それでも、その先にどうするかを今のうちに決めておけば、返済を終えたときに、久しぶりに空を見上げるような解放感とともに、迷わず前を向いて歩き出せるはずです。
一気に全部やろうとしなくて大丈夫です。今日は、このうち1つだけでも試せたら十分だと思います。
今日この記事を読んで、自分の状況を少しでも振り返れたなら、それだけでもう一歩前に進んでいます。
キャッシングやリボ払いの返済に悩むことは、誰にでも起こりうることだと思います。できるだけ自分の力で向き合うことには意味がありますが、それでも難しい時は、家族への相談、債務整理、行政の窓口といった選択肢があることを忘れないでください。
一歩ずつ向き合っていけば、そこから見える景色は必ず変わっていきます。このブログの名前「家計の一歩」にも、そんな思いを込めています。